
Protéger son conjoint après décès… Une question qui préoccupe tout couple réfléchi ! La solution se trouve dans le mécanisme de la donation au dernier vivant : une protection légale et sécurisant le futur du partenaire survivant. Mais savez-vous vraiment comment fonctionne ce mécanisme ? Quels avantages cache-t-il réellement ? Quels pièges faut-il redouter ? Et quel prix payez-vous pour cette tranquillité d’esprit ? Cet article répond à toutes vos questions sur ce dispositif méconnu mais puissant.
Donation au dernier vivant : l’essentiel à retenir
- Le conjoint survivant choisit : reprendre les biens ou les refuser.
- Protection du conjoint : usufruit du patrimoine ou certains biens en pleine propriété.
- Fonctionne en complément du régime matrimonial (ne le remplace pas).
- Chacun peut la révoquer à tout moment (flexibilité totale).
- Marche aussi pour les partenaires PACS depuis 2007.
Qu’est-ce qu’une donation entre époux au dernier vivant ?
Une donation entre époux au dernier vivant reste un acte notarié que deux époux (ou partenaires PACS) signent ensemble. Ce document confère au conjoint survivant un droit de choix lors du décès :
- reprendre la succession selon les termes fixés ;
- ou la refuser totalement.
Comparé à un testament, les risques de contestation sont moindres. En plus, le mécanisme fonctionne simplement. Vous et votre conjoint vous présentez chez le notaire avec vos documents. Le notaire rédige l’acte. Vous signez ensemble… Et tout s’arrête là ! Le moment venu, le survivant peut actionner la donation et choisir son sort.
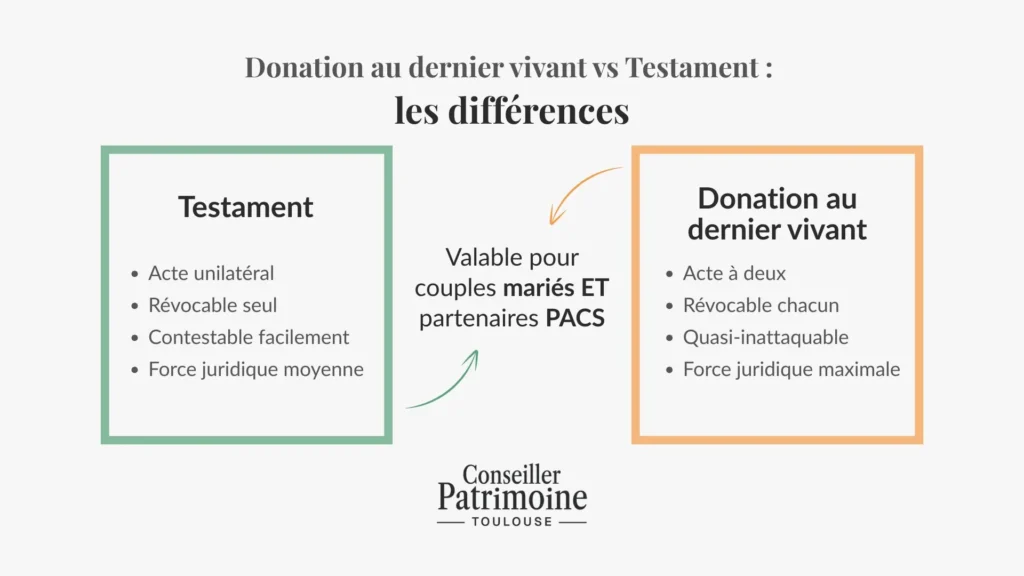
Quelle différence avec le testament ?
Un testament reste un acte unilatéral que vous rédigez seul, sans votre conjoint. Les enfants peuvent le contester plus facilement. La donation au dernier vivant engage deux personnes et bénéficie d’une force juridique pour le moins satisfaisante. Les notaires reconnaissent ce dispositif comme quasi-inattaquable.
Même protection que le PACS
Depuis 2006, les couples en PACS accèdent aux mêmes protections que les couples mariés. La donation au dernier vivant entre partenaires PACS produit les mêmes effets, avec les mêmes coûts minimes (50-100 €). L’égalité de traitement est totale : procédure identique, exonération fiscale identique, révocabilité identique.
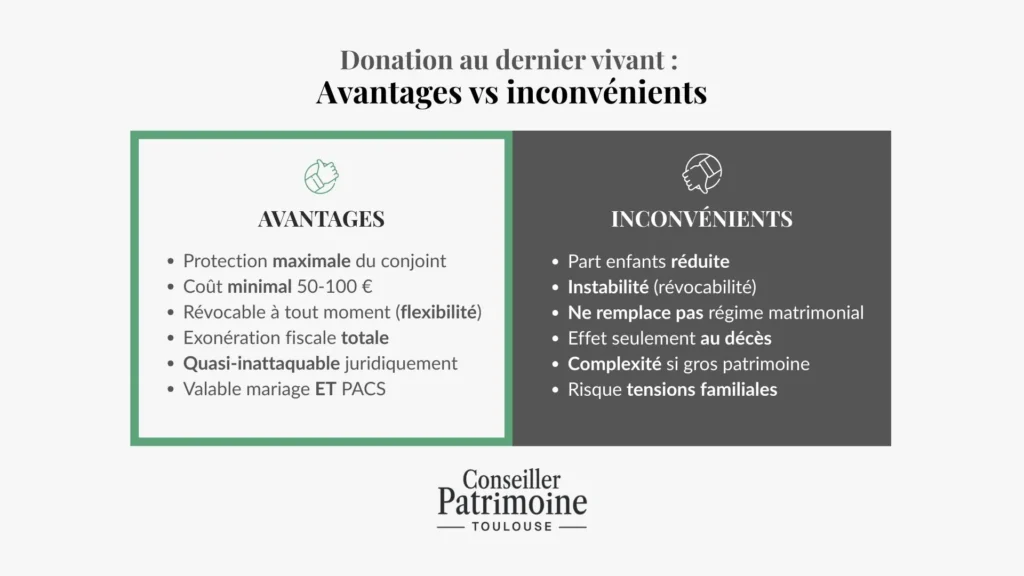
Avantages et inconvénients du dispositif
Lorsqu’il s’agit de transmission, comme à travers le quasi-usufruit, les dispositifs légaux ont souvent des atouts… Mais aussi des risques à prendre en compte !
Des atouts indiscutables
La donation au dernier vivant protège votre conjoint comme aucun autre dispositif. Elle offre flexibilité, ne coûte presque rien, et réduit les risques de conflits familiaux :
- Protection du conjoint : il reprend le patrimoine selon vos souhaits, sans dépendre des calculs légaux compliqués.
- Révocabilité totale : vous pouvez l’annuler n’importe quand par simple lettre recommandée au notaire.
- Complément du régime matrimonial : elle renforce votre régime actuel sans le remplacer.
- Coût dérisoire : 50 à 100 € d’acte notarial, exonération fiscale totale entre époux
- Sécurité juridique : quasi-inattaquable notariée, contrairement aux testaments contestables.
Les pièges à connaître
Malgré ses avantages, la donation au dernier vivant entre époux comporte des risques réels. Elle réduit potentiellement l’héritage des enfants, crée une instabilité psychologique, et ne remplace pas un régime matrimonial adapté (trop souvent négligé en amont !) :
- Héritage des enfants réduit : le conjoint reçoit d’abord, les enfants le reliquat (tensions en famille recomposée).
- Instabilité due à la révocabilité : le conjoint ne sait jamais s’il conservera vraiment cette protection si la relation se détériore.
- Ne remplace pas le régime matrimonial : elle le complète seulement, les deux sont nécessaires ensemble.
- Effet seulement au décès : aucune protection immédiate (prêts, crédits, responsabilités).
- Complexité fiscale possible : avec patrimoine important (plusieurs propriétés, placements, parts d’entreprise), ajoutez 200-500 € de conseil fiscal.
👉 Lisez aussi notre article sur la succession du contrat de capitalisation.
Fiscalité et coûts réels de la disposition testamentaire entre époux
Une fiscalité ultra-avantageuse
Entre époux ou partenaires PACS, la succession avec donation au dernier vivant échappe totalement aux droits de donation : vous versez 0 € à l’État (abattement à 100 %). Les biens transmis au conjoint survivant ne supportent aucun impôt sur succession. Un couple avec 500 000 € de patrimoine peut économiser jusqu’à 60 000 € d’impôts comparé à une succession classique. Quand le conjoint survivant décède à son tour, les biens reçus s’intègrent simplement à son patrimoine sans fiscalité supplémentaire. Plutôt intéressant, non ?
Des coûts dérisoires
Quel est le coût d’une donation au dernier des vivants ? Le prix de l’acte notarial est fixé à 135,84 € TTC. Aucun autre frais ne s’ajoute pour les couples mariés ou pacsés.
Procédure concrète : comment faire concrètement
Étape 1 : Contactez un notaire
Cherchez un notaire près de chez vous. La consultation initiale coûte rien ou très peu (0-50 €). Vous présentez votre situation matrimoniale, votre patrimoine, vos enfants, vos objectifs. Le notaire vous explique les enjeux.
Étape 2 : Préparez vos documents
Récupérez l’acte de mariage (copie certifiée). Vos pièces d’identité respectives. Le livret de famille. Listez vos biens (immobiliers, placements, véhicules).
Étape 3 : Rédaction de l’acte
Le notaire rédige l’acte. Cela prend 1-2 semaines. Il rédige selon vos instructions : démembrement de propriété, usufruit sur la maison ? Pleine propriété sur certains placements ? Droit de reprise sur tout le patrimoine ? Chaque détail s’inscrit dans le document.
Étape 4 : Signature en présence du notaire
Vous et votre conjoint vous présentez ensemble chez le notaire. Les deux vous signez. Le notaire authentifie. C’est solennel mais rapide (30-60 minutes).
Étape 5 : Enregistrement officiel
Le notaire enregistre l’acte aux impôts. Tout s’archive officiellement. Vous recevez une copie. Gardez-la précieusement dans un coffre ou chez votre notaire.
Comptez une durée totale de 4-8 semaines pour la procédure.

👉 Découvrez aussi mon article sur la donation aux petits-enfants.
Devriez-vous vraiment la faire ?
La donation au dernier vivant offre une protection confortable au conjoint survivant, ne coûte presque rien, et économise énormément en termes d’impôts. Elle diminue drastiquement les risques de contestation familiale. Elle fonctionne même si vous ne l’utilisez jamais (tranquillité d’esprit).
Mais elle demande une préparation et stratégie. Si vous avez des enfants, incluez-les dans la démarche… Vous pourriez combiner ce mécanisme avec une assurance-vie ou un autre placement.
Le vrai risque ? Ne rien faire. Laisser la loi décider pour vous. Accepter que votre conjoint reçoive 1/3 seulement au lieu de 3/3. Payer 80 000 € d’impôts au lieu de 20 000 €. Accepter les conflits post-mortem entre conjoint et enfants.
Et si vous avez besoin d’aide pour construire votre stratégie de transmission, se faire accompagner par un professionnel de la finance peut être une solution. Pour gagner du temps, de l’argent et de la tranquillité d’esprit (et ça, ça compte).




