
Vous souhaitez aider financièrement vos héritiers et faire une donation à vos petits-enfants ? Le tout en optimisant votre succession ? Entre abattements renouvelables, dons manuels et donations notariées, plusieurs chemins s’offrent à vous. Voyons comment transmettre, quel que soit votre âge ou celui de vos petits-enfants, en évitant les pièges fiscaux.
Donation petit-enfant : l’essentiel à retenir
Transmettre à vos petits-enfants ne demande pas de complexité extrême si vous connaissez les règles clés :
- Donnez jusqu’à 31 865 € par petit-enfant tous les 15 ans, en franchise totale de droits (abattement classique).
- Cumulez avec un don exceptionnel de 31 865 € en argent si vous avez moins de 80 ans.
- Donnez à un mineur sans problème : les parents acceptent au nom de l’enfant et gèrent les biens jusqu’à sa majorité.
- Les abattements se renouvellent tous les 15 ans : vous pouvez recommencer à donner après cette période.
- Après 80 ans, vous perdez le don exceptionnel, mais l’abattement classique de 31 865 € demeure accessible sans limite d’âge.
Pourquoi faire une donation à un petit-enfant ?
Disons-le, c’est bien plus qu’un geste financier : c’est investir dans l’avenir de votre famille ! Alors, oui, vous aidez vos petits-enfants à franchir des étapes clés (études supérieures, permis de conduire, premier logement, mariage) et vous leur offrez un vrai départ dans la vie. Certains en font un apport pour acheter leur première résidence, d’autres financent la création de leur entreprise. Au-delà de l’aide matérielle, vous transmettez aussi vos valeurs et votre patrimoine symbolique : bijoux, œuvres d’art, souvenirs familiaux. Et pendant ce temps, vous optimisez votre succession et réduisez la fiscalité que vos enfants et héritiers devront affronter au décès.
S’il fallait nommer les avantages pécuniaires de cette libéralité, les voici :
- Réduction de l’assiette taxable de votre patrimoine et allégement des droits de succession que paieront vos héritiers.
- Activation des abattements renouvelables : 31 865 € par petit-enfant tous les 15 ans, plus un don exceptionnel de 31 865 € supplémentaire (si vous avez moins de 80 ans et votre petit-enfant est majeur).
- Transmission jusqu’à 127 460 € par petit-enfant en totale franchise de droits sur 30 ans, à condition de réaliser la première donation assez tôt pour que la seconde intervienne avant vos 80 ans.
Abattement fiscal : combien pouvez-vous donner ?
Deux leviers complémentaires se combinent concernant l’abattement en donation à un petit-enfant :
- l’abattement classique (applicable à toute donation) ;
- le don exceptionnel (réservé aux sommes d’argent).
Chaque grand-parent dispose d’un abattement personnel vis-à-vis de chaque petit-enfant. Et c’est ce qui multiplie les chances de transmettre en franchise de droits. Tous les 15 ans, le compteur remet à zéro : vous pouvez recommencer à donner sans taxation.
Vous pouvez utiliser l’abattement classique de 31 865 € sur tout type de donation (argent, immobilier, meubles, titres), renouvelable tous les 15 ans sans condition d’âge, et le cumuler avec le don exceptionnel de 31 865 € réservé aux sommes d’argent, à condition d’avoir moins de 80 ans et que votre petit-enfant soit majeur, ce qui vous permet de transmettre jusqu’à 63 730 € en une seule fois tout en déployant une stratégie optimale pour faire passer rapidement un capital important à vos petits-enfants sans payer de droits de donation.
Que change l’âge du donateur ?
À partir de 80 ans, vous perdez l’accès au don exceptionnel, mais vous gardez tous vos autres leviers. C’est important à comprendre pour anticiper correctement vos donations… Et ne pas laisser passer des opportunités fiscales ! N’oubliez pas : l’intérêt d’un conseiller financier est de vous aider à optimiser votre patrimoine au fil du temps.
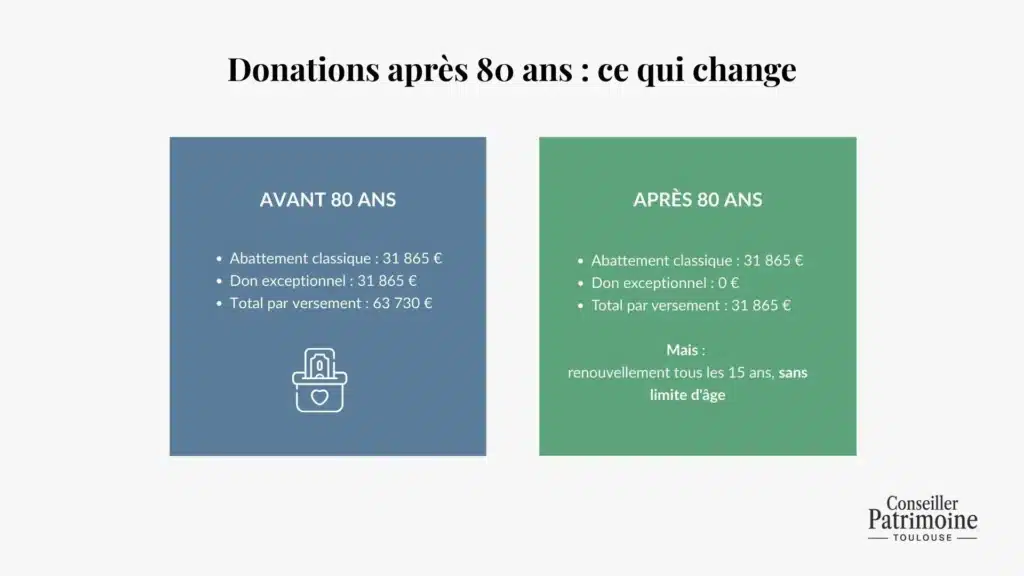
- À partir de 80 ans, vous ne pouvez plus utiliser le don exceptionnel de 31 865 € en argent.
- Vous conservez l’abattement classique de 31 865 € par petit-enfant, renouvelable tous les 15 ans, sans limite d’âge.
- Vous pouvez donner à 85, 90 ou 95 ans sans pénalité fiscale : le délai de 15 ans pour renouvellement s’applique normalement.
Le problème ? Avant 80 ans, vous pouviez cumuler 63 730 € en franchise de droits (abattement + don exceptionnel). Après 80 ans, ce plafond descend à 31 865 €. C’est pourquoi il vaut mieux anticiper vos donations avant cet anniversaire.
Prenons le cas de Monsieur Dupont, 82 ans, qui souhaite aider son petit-fils de 25 ans. Il peut transférer 31 865 € sans payer un centime de droits de donation (abattement classique). S’il veut donner davantage, les droits montent vite : au-delà de 31 865 €, le barème grands-parents / petits-enfants s’applique à 55 % pour les montants élevés. Très différent d’avant ses 80 ans !
Si vous approchez des 80 ans et disposez d’un patrimoine conséquent, n’attendez pas : faites des donations anticipées pour profiter du cumul maximal (63 730 € par petit-enfant). Après 80 ans, vous pouvez réorienter votre stratégie vers d’autres outils : assurance-vie, donations avec réserve d’usufruit, ou donation au dernier vivant pour protéger d’abord votre conjoint.
Donation à un petit-enfant mineur : est-ce possible et comment faire ?
Oui, vous pouvez donner à un petit-enfant mineur dès sa naissance. C’est même une excellente stratégie pour faire fructifier l’argent pendant des années avant qu’il n’en dispose librement.
- Vous pouvez donner à un petit-enfant mineur (0 à 17 ans) sans aucune limite d’âge.
- L’abattement de 31 865 € s’applique normalement à ces donations.
- Le don exceptionnel de 31 865 € reste réservé aux petits-enfants majeurs uniquement.
Mais qui gère l’argent ? En principe, les parents du petit-enfant acceptent la donation en son nom et administrent les biens jusqu’à sa majorité. Pour un don manuel (argent, bijoux), l’acceptation est tacite dès réception du bien. Pour une donation notariée (immobilier, entreprise), les deux parents doivent signer l’acte authentique devant le notaire. À 18 ans, votre petit-enfant devient plein propriétaire et peut disposer librement des biens, sauf si vous avez imposé une clause d’inaliénabilité (interdiction de vendre avant un certain âge, par exemple 25 ans).
Exemple : grand-mère donne 20 000 € à sa petite-fille de 10 ans. Montant inférieur à 31 865 € ? Zéro droit de donation. Les parents ouvrent un compte au nom de l’enfant et gèrent l’argent jusqu’à ses 18 ans. À sa majorité, la petite-fille récupère la somme, qui aura potentiellement fructifié si elle était bien placée.
👉 Découvrez aussi notre article sur l’indivision familiale.
Don manuel vs donation notariée : quelle différence ?
Deux voies s’offrent à vous pour donner à vos petits-enfants : le don manuel (rapide et gratuit) et la donation notariée (sécurisée et officielle). Le choix dépend entièrement de ce que vous donnez et du niveau de protection juridique que vous souhaitez.
Le don manuel reste la solution la plus simple : vous remettez directement un bien (argent, bijoux, meubles, œuvres d’art) sans passer par un notaire. Aucun frais, aucun formalisme, transmission immédiate. Mais attention : pas de preuve officielle, ce qui peut ouvrir la porte à des contestations familiales. Si vous dépassez l’abattement de 31 865 €, vous devez déclarer l’opération aux impôts, et les biens complexes (immobilier, par exemple) sont impossibles à transférer ainsi.
La donation notariée, c’est l’inverse : un acte authentique rédigé et signé devant notaire. Vous payez des frais (généralement entre 1% et 3% de la valeur du bien), mais vous obtenez une preuve juridique incontestable. C’est obligatoire pour l’immobilier, les entreprises, ou tout bien soumis à publicité foncière. En prime, vous pouvez ajouter des clauses spécifiques : réserve d’usufruit, inaliénabilité, etc.
| Critère | Don manuel | Donation notariée |
|---|---|---|
| Coût | Gratuit | Frais de notaire (1 à 3%) |
| Formalisme | Aucun | Acte authentique obligatoire |
| Biens concernés | Argent, meubles, bijoux | Immobilier, entreprises, tous biens |
| Preuve | Aucune (sauf déclaration) | Acte officiel incontestable |
| Délai | Immédiat | Quelques semaines |
Votre choix dépend donc de votre situation. Optez pour un don manuel si vous transmettez des sommes d’argent inférieures à 31 865 €, des petits cadeaux ou des biens meubles sans complications. Préférez la donation notariée pour l’immobilier, les grosses sommes, ou si vous cherchez à sécuriser juridiquement la transmission et à mettre en place des clauses particulières.
Étapes pratiques pour réaliser la libéralité
Faire une donation, c’est un processus simple mais qui demande organisation et rigueur. Voici les six étapes qui vous mèneront à bon port, du projet initial jusqu’à la preuve documentée.
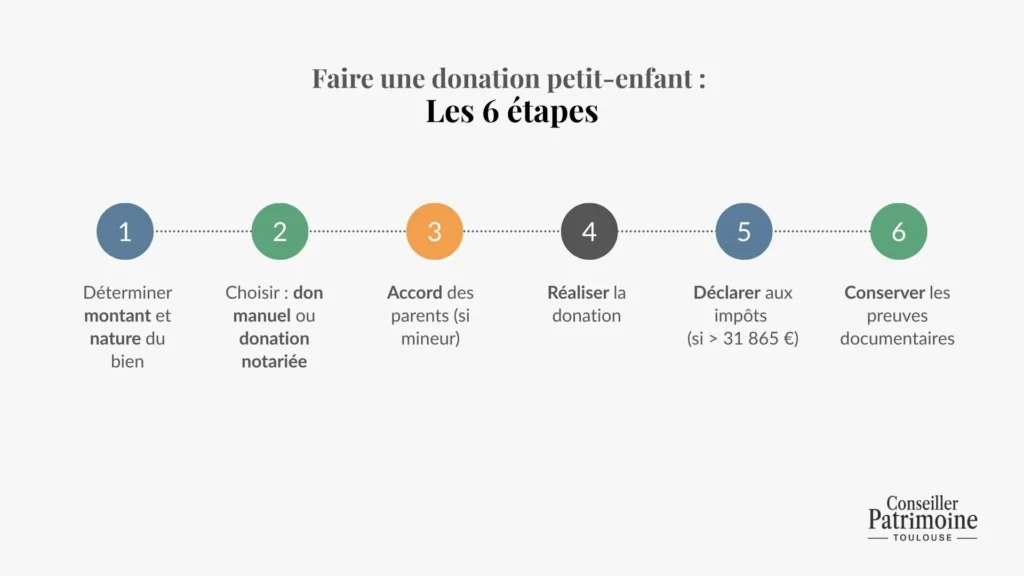
- Étape 1 : déterminer le montant et la nature du bien → Estimez la valeur exacte et vérifiez que vous restez dans les limites d’abattement pour éviter les droits de donation.
- Étape 2 : choisir le type de donation → Don manuel pour l’argent et les meubles (gratuit, pas de notaire) ou donation notariée pour l’immobilier et les entreprises (sécurisé, obligatoire).
- Étape 3 : obtenir l’accord des parents (si mineur) → Les parents doivent accepter au nom du petit-enfant ; pour une donation notariée, leur présence et signature sont obligatoires.
- Étape 4 : réaliser la donation → Don manuel via virement, chèque ou remise physique ; donation notariée via rendez-vous chez le notaire et signature de l’acte authentique.
- Étape 5 : déclarer aux impôts (si nécessaire) → Si le montant dépasse 31 865 €, remplissez le formulaire Cerfa n° 2735 dans le mois suivant et le bénéficiaire paie les droits éventuels.
- Étape 6 : conserver les preuves → Gardez relevés bancaires, acte notarié et tous les documents : indispensables en cas de contrôle fiscal ou lors du règlement de la succession.
Cette démarche prend quelques jours pour un don manuel, quelques semaines pour une donation notariée. Rien de compliqué, mais chaque étape compte pour éviter les mauvaises surprises fiscales ou familiales.
Fiscalité : que se passe-t-il au-delà de l’abattement ?
Une fois l’abattement de 31 865 € consommé, les droits de donation s’appliquent selon un barème progressif. C’est là que l’optimisation devient vraiment stratégique pour ne pas perdre inutilement de l’argent.
Si vous donnez au-delà de 31 865 €, voici le barème des droits de donation pour les grands-parents qui donnent à leurs petits-enfants :
- Jusqu’à 8 072 € : 5 %
- De 8 072 € à 15 932 € : 10 %
- De 15 932 € à 31 865 € : 15 %
- De 31 865 € à 552 324 € : 20 %
- De 552 324 € à 902 838 € : 30 %
- De 902 838 € à 1 805 677 € : 40 %
- Au-delà de 1 805 677 € : 45 %
Prenons un exemple concret pour voir comment ça fonctionne. Grand-père donne 50 000 € à son petit-fils majeur. L’abattement de 31 865 € s’applique d’abord : zéro droit sur cette part. Le montant taxable devient donc 50 000 € – 31 865 € = 18 135 €. Ensuite, on calcule les droits en cascade : 8 072 € × 5 % = 404 € ; (15 932 € – 8 072 €) × 10 % = 786 € ; (18 135 € – 15 932 €) × 15% = 330 €. Total des droits de donation : 1 520 €. Pas négligeable !
C’est pourquoi fractionner vos donations sur plusieurs années permet de rester sous l’abattement et de ne payer aucun droit. Cumuler l’abattement classique et le don exceptionnel vous libère 63 730 € en franchise… Et donner à plusieurs petits-enfants démultiplie les abattements : avec 4 petits-enfants, vous transmettez 127 460 € tous les 15 ans sans payer un centime.
Aux côtés d’un pro : transmettez sereinement votre patrimoine !
Vous l’avez compris : la donation petit-enfant permet de sécuriser l’avenir de votre famille… Tout en allégeant votre fiscalité personnelle ! Avec un abattement de 31 865 € renouvelable tous les 15 ans, complété d’un don exceptionnel de 31 865 € supplémentaire (si vous avez moins de 80 ans), vous pouvez transmettre jusqu’à 63 730 € par petit-enfant en totale franchise de droits. Financer leurs études, leur premier logement, ou simplement leur offrir un vrai coup de pouce : la donation reste l’outil le plus souple et le plus avantageux fiscalement pour y parvenir.
Le vrai secret ? Donner tôt. Plus vous commencez jeune, plus l’argent a le temps de fructifier pour vos petits-enfants. Et si vous avez un patrimoine important, n’attendez pas 80 ans pour agir : anticipez vos donations majeures pour profiter du cumul maximal avant de perdre le don exceptionnel.
Besoin d’aide pour organiser vos donations et optimiser votre succession ?




