
Le démembrement de propriété représente l’un des leviers les plus puissants pour optimiser la transmission d’un patrimoine. En séparant l’usufruit de la nue-propriété, vous pouvez transmettre vos biens à vos enfants … Mais aussi conserver leur usage et leurs revenus. L’autre intérêt ? Réduire drastiquement les droits de succession et mieux anticiper la transmission familiale.
Que vous soyez parent souhaitant préparer votre succession ou investisseur cherchant à constituer un patrimoine à moindre coût, voici comment marche le démembrement de propriété.
Démembrement de propriété : l’essentiel à retenir
Dans ce mécanisme, l’usufruit représente le droit d’usage et de percevoir les revenus et la nue-propriété incarne le droit de disposer du bien sans en jouir. Points clés à retenir :
- Séparation des droits : l’usufruitier utilise le bien et perçoit les revenus ; le nu-propriétaire détient le bien sans pouvoir en jouir.
- Optimisation fiscale : les droits de donation sont calculés uniquement sur la valeur de la nue-propriété (40 % à 90 % selon l’âge).
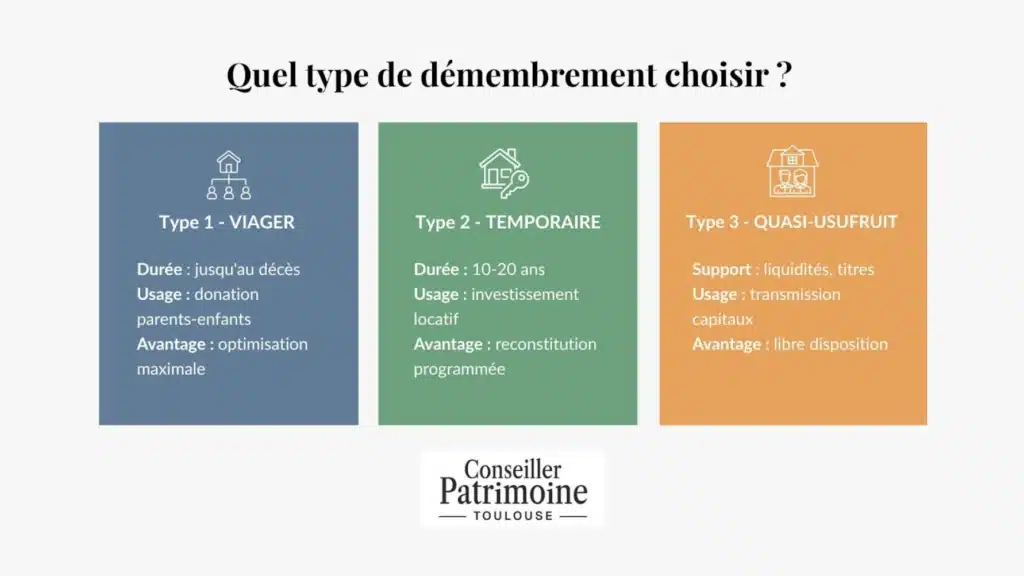
- Trois types principaux : viager (jusqu’au décès), temporaire (durée fixe) et quasi-usufruit (biens consomptibles).
- Reconstitution gratuite : au décès de l’usufruitier, le nu-propriétaire récupère automatiquement la pleine propriété sans droits de succession.
Qu’est-ce que le démembrement ? Définition et principes
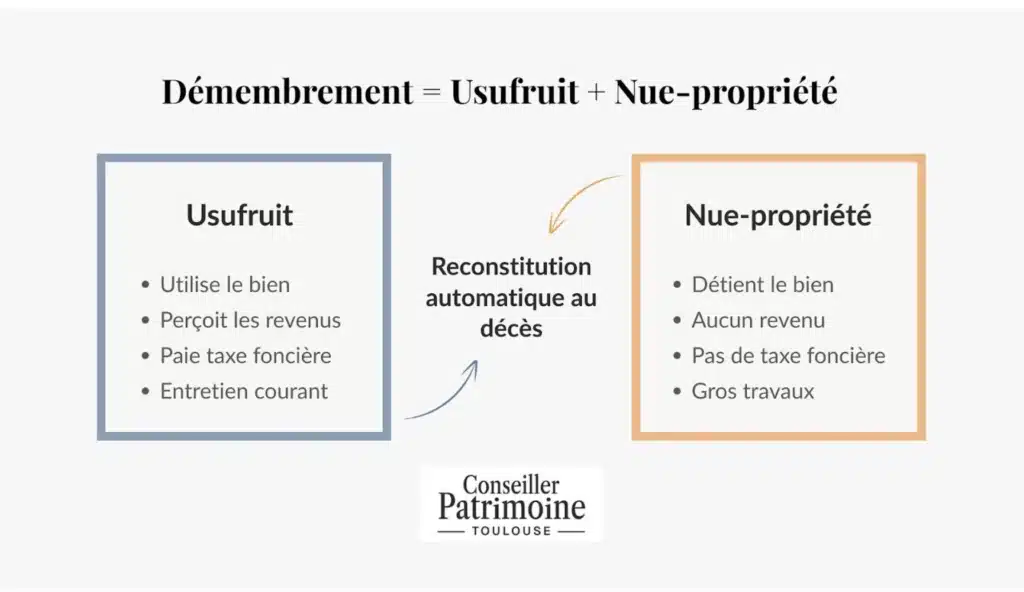
Le démembrement de propriété consiste à séparer la pleine propriété d’un bien en deux droits distincts :
- D’un côté, l’usufruit qui permet d’utiliser le bien et d’en percevoir les revenus.
- De l’autre, la nue-propriété qui confère le droit de disposer du bien sans pouvoir en jouir immédiatement.
Cette technique juridique, encadrée par les articles 578 et suivants du Code civil, réglemente la manière de détenir et de transmettre un patrimoine. Plutôt que de donner la pleine propriété, vous pouvez donner uniquement la nue-propriété en conservant l’usufruit. À noter qu’il existe une variante de ce démembrement, le quasi-usufruit dédié aux biens consomptibles à l’usage, avec quelques subtilités.
L’usufruit : droits et obligations
L’usufruitier peut occuper le bien, le louer et percevoir les loyers, ou en percevoir les fruits (dividendes, récoltes). En contrepartie, il doit assurer l’entretien courant, payer la taxe foncière et les charges, et préserver le bien dans son état.
Limite importante : l’usufruitier ne peut pas vendre le bien seul. Toute vente nécessite l’accord du nu-propriétaire.
La nue-propriété : un droit « en attente »
Le nu-propriétaire possède le bien « sur le papier » mais ne peut ni l’habiter, ni le louer, ni en percevoir les revenus. Son droit reste en sommeil jusqu’à l’extinction de l’usufruit. Point clé : il ne paie pas de taxe foncière ni d’impôt sur les revenus locatifs.
À l’extinction de l’usufruit (décès de l’usufruitier pour un démembrement viager), le nu-propriétaire récupère automatiquement et gratuitement la pleine propriété sans payer de droits de succession.
Le démembrement répond à trois objectifs :
- la transmission anticipée (donner la nue-propriété aux enfants) ;
- l’optimisation fiscale (réduire l’assiette taxable) ;
- la protection du conjoint (droit d’usufruit).
Les différents types de démembrement de propriété
Démembrement viager : jusqu’au décès
Le viager dure jusqu’au décès de l’usufruitier. C’est la formule la plus répandue et la plus avantageuse fiscalement. Les parents transmettent la nue-propriété aux enfants et gardent l’usufruit à vie.
Cas pratique : Monsieur Dupont, 65 ans, donne la nue-propriété de sa maison (valeur 400 000 €) à sa fille. Selon le barème fiscal (article 669 du CGI), à cet âge, elle vaut 60% soit 240 000 €. Les droits de donation portent uniquement sur ce montant. À son décès, sa fille récupère le bien en pleine propriété, sans rien payer.
Démembrement temporaire : durée déterminée
Cette fois, vous fixez une durée précise dès le départ : 10, 15 ou 20 ans. Au terme, le nu-propriétaire récupère automatiquement l’intégralité du bien. Idéal pour l’investissement locatif (acquérir la nue-propriété d’un logement loué à un bailleur social), ou pour bâtir un patrimoine progressif.
Exemple : Vous achetez la nue-propriété d’un appartement 150 000 € pour un démembrement de 15 ans (valeur totale : 300 000 €). Dans 15 ans, vous en devenez pleinement propriétaire sans frais supplémentaires.
Quasi-usufruit : pour les biens consomptibles
Le quasi-usufruit s’applique spécifiquement aux biens consomptibles : argent, titres financiers, denrées (article 587 du Code civil). Le quasi-usufruitier peut disposer librement des biens mais doit en restituer l’équivalent au nu-propriétaire.
Application : donation d’un portefeuille de titres avec quasi-usufruit au conjoint. Ce dernier peut vendre les actions et percevoir les dividendes, mais devra restituer l’équivalent aux enfants nus-propriétaires.
Achat en démembrement de propriété parents-enfants
Principe du montage familial
Parents et enfants acquièrent un bien immobilier : les parents achètent l’usufruit, les enfants la nue-propriété. Exemple : appartement de 300 000 €, parents de 65 ans :
- Parents paient 40 % = 120 000 € (usufruit)
- Enfants paient 60 % = 180 000 € (nue-propriété)
Les parents occupent ou louent le bien. Au décès, les enfants récupèrent automatiquement la pleine propriété sans droits de succession.
Les avantages de l’achat en démembrement parents-enfants
Parmi les atouts principaux :
- Coût réduit pour chacun : les enfants constituent un patrimoine à moindre coût initial (180 000 € pour récupérer un bien de 300 000 €), soit un gain potentiel de 66 %.
- Anticipation sans donation : ce montage crée directement la structure souhaitée sans mobiliser l’épargne des parents. Les abattements de donation restent disponibles pour d’autres opérations.
- Autofinancement possible : si le bien est loué, les loyers remboursent le crédit des parents. Les enfants financent leur part par emprunt classique.
Calcul du démembrement de propriété : barème et exemples
Le calcul du démembrement de propriété repose sur un barème fiscal officiel fixé par l’article 669 du Code général des impôts. Ce barème détermine la valeur respective de l’usufruit et de la nue-propriété selon l’âge de l’usufruitier.
Barème fiscal du démembrement de propriété
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| Moins de 31 ans révolus | 80 % | 20 % |
| Moins de 41 ans révolus | 70 % | 30 % |
| Moins de 51 ans révolus | 60 % | 40 % |
| Moins de 61 ans révolus | 50 % | 50 % |
| Moins de 71 ans révolus | 40 % | 60 % |
| Moins de 81 ans révolus | 30 % | 70 % |
| Moins de 91 ans révolus | 20 % | 80 % |
| Plus de 91 ans révolus | 10 % | 90 % |
Logique du barème : plus l’usufruitier est jeune, plus l’usufruit a de la valeur (il durera longtemps). À l’inverse, plus il est âgé, plus la nue-propriété prend de la valeur (la reconstitution est proche).
Exemple 1 : Donation parent 65 ans
Situation : Madame Martin, 65 ans, possède une maison d’une valeur de 500 000 €. Elle souhaite donner la nue-propriété à son fils en conservant l’usufruit.
Calcul du démembrement de propriété :
- Âge : 65 ans → barème 40% usufruit / 60% nue-propriété
- Valeur de l’usufruit : 500 000 € × 40% = 200 000 €
- Valeur de la nue-propriété : 500 000 € × 60% = 300 000 €
Économie fiscale :
- Droits de donation calculés sur 300 000 € seulement (au lieu de 500 000 €)
- Après abattement parent-enfant de 100 000 €, base taxable = 200 000 €
- Droits de donation : environ 30 000 € au lieu de 80 000 € en pleine propriété
- Économie réalisée : 50 000 €
Au décès de Madame Martin, son fils récupère automatiquement la pleine propriété sans payer de droits de succession sur cette reconstitution.
Exemple 2 : Achat en démembrement parents-enfants
Situation : La famille Dubois souhaite acheter un appartement de 300 000 € en démembrement. Les parents ont 60 ans.
Calcul du démembrement de propriété : calcul de la répartition :
- Âge parents : 60 ans → barème 50% usufruit / 50% nue-propriété
- Parents achètent l’usufruit : 300 000 € × 50% = 150 000 €
- Enfants achètent la nue-propriété : 300 000 € × 50% = 150 000 €
Avantages de l’opération :
- Coût réduit pour chaque partie (150 000 € au lieu de 300 000 €)
- Parents occupent ou louent le bien
- Enfants constituent un patrimoine à moindre coût
- Au décès des parents : reconstitution automatique gratuite de la pleine propriété
Rentabilité pour les enfants : ils récupèrent un bien de 300 000 € (voire plus selon l’évolution du marché) pour un investissement initial de 150 000 €, soit un doublement de la mise sans frais supplémentaires.
Les avantages du démembrement de propriété pour la succession
S’il fallait résumer les atouts de ce dispositif de séparation des droits, voici ce qu’il faudrait dire :
- Réduction des droits de succession : les droits de donation ne portent que sur la valeur de la nue-propriété (par exemple 60 % à 65 ans selon le barème fiscal).
- L’usufruitier garde l’usage ou les loyers du bien. L’idéal pour conserver ses revenus de retraite ou son logement.
- Protection du conjoint : par un montage croisé, chaque parent réserve l’usufruit au conjoint survivant : il garde le logement à vie, et la pleine propriété ne revient aux enfants qu’au second décès.
Les inconvénients du démembrement de propriété à connaître
Le démembrement comporte des contraintes qu’il faut mesurer avant de se lancer.
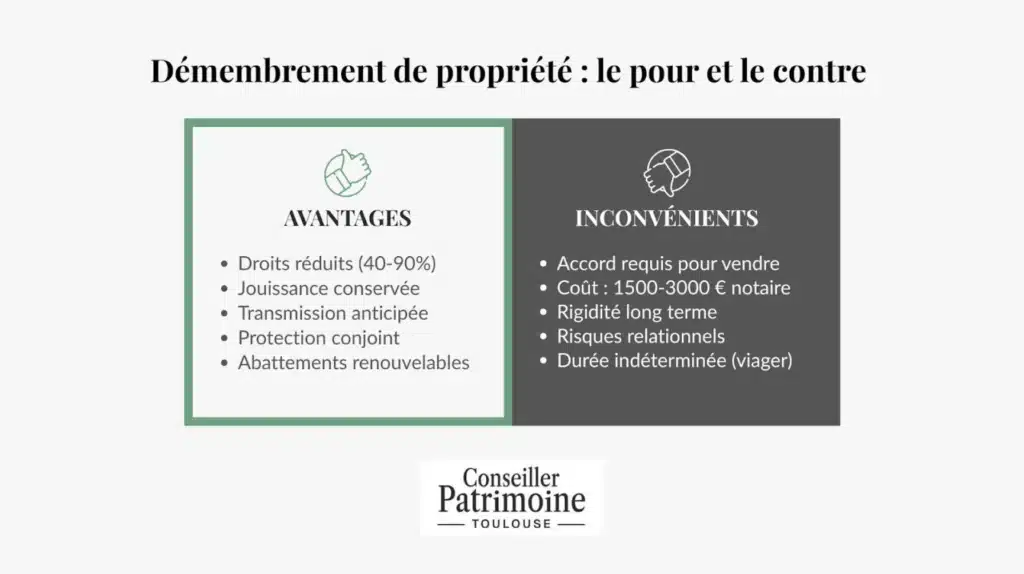
- Aucune vente sans accord des deux parties (usufruitier et nu-propriétaire). Si l’un refuse, l’autre est bloqué. Les gros travaux nécessitent également un consensus, source potentielle de tensions.
- Le coût d’un démembrement de propriété : comptez 1 500 € à 3 000 € de frais de notaire pour l’acte. Les droits de donation restent dus sur la valeur de la nue-propriété après abattement (exemple : 20 000 € de droits pour une nue-propriété de 240 000 € après 100 000 € d’abattement).
- Impossible de revenir en arrière sans racheter la part du nu-propriétaire ou obtenir son accord. En viager, la durée reste indéterminée : les projets du nu-propriétaire sont en suspens des années, voire des décennies.
Conseil : anticipez ces risques par des clauses protectrices (droit de préemption, agrément) et maintenez une communication claire avec les bénéficiaires.
Fiscalité du démembrement de propriété
Imposition des revenus : seul l’usufruitier est concerné
Si le bien est loué, l’usufruitier déclare les loyers dans ses revenus fonciers et paie l’impôt selon sa tranche marginale. De son côté, le nu-propriétaire ne déclare rien.
Pour la taxe foncière, c’est l’usufruitier qui la paie (article 1400 du CGI). Le nu-propriétaire n’a aucune fiscalité annuelle à supporter.
Concernant l’IFI (Impôt sur la Fortune Immobilière), seule la valeur de l’usufruit entre dans le patrimoine imposable de l’usufruitier. Le nu-propriétaire déclare sa part uniquement si elle contribue à dépasser le seuil de 1,3 M€.
Droits de mutation : donation et succession
Au moment de la donation, les droits se calculent sur la valeur de la nue-propriété selon le barème en vigueur, après application des abattements classiques (100 000 € entre parent et enfant, renouvelables tous les 15 ans).
Au décès de l’usufruitier, la reconstitution se fait automatiquement et gratuitement au profit du nu-propriétaire. Aucun droit de succession n’est dû sur cette opération. En cas de vente du bien démembré, la plus-value se partage entre usufruitier et nu-propriétaire au prorata de leurs droits. Chacun applique ses propres abattements pour durée de détention.
En bref, le démembrement de propriété ne devrait plus avoir de secrets pour vous à présent. Si vous voulez éviter les erreurs coûteuses et optimiser les économies de droits, pensez à prendre contact avec un conseiller financier.




