

Surprise : vous avez reçu du courrier ! Aïe, un papier de l’administration… Vous allez avoir droit, en tant que particulier, à un redressement fiscal. Cela dit, un tel contrôle n’est pas une sanction automatique : c’est une procédure encadrée, avec des droits précis et des recours à chaque étape.
Avant d’aller plus loin, quelques questions concrètes méritent une réponse claire : comment se déclenche un contrôle ? L’administration peut-elle remonter sur combien d’années ? Peut-on contester un redressement ? Quelles sanctions risque-t-on si l’on ne réagit pas ?
Redressement fiscal des particuliers : l’essentiel à retenir
Un contrôle fiscal est une procédure administrative encadrée par la loi (Livre des procédures fiscales), pas une sanction automatique. Retenez que :
- Le contribuable bénéficie de droits tout au long du processus : droit à l’information, droit de répondre, droit au recours, et remise obligatoire de la Charte du contribuable vérifié lors d’un ESFP.
- La contestation est possible à chaque étape : réponse à la proposition de rectification, recours hiérarchique, puis recours contentieux si nécessaire.
- Le droit de reprise de l’administration est limité dans le temps : 3 ans en règle générale, 6 ans dans certains cas, 10 ans en cas de fraude, d’activité occulte ou de compte étranger non déclaré.
Qu’est-ce qu’un redressement fiscal ?
Un redressement fiscal (ou « rectification ») est la procédure par laquelle l’administration remet en cause tout ou partie de votre déclaration fiscale. Pensez aux cas où des revenus auraient été omis. Ou encore, des déductions indues pratiquées, ou des impôts sous-évalués. Vous risquez alors un rappel de droits, auquel s’ajoutent souvent des intérêts de retard et des pénalités.
Il existe deux grandes procédures de contrôle fiscal pour les particuliers :
- Le contrôle sur pièces : l’agent des finances publiques examine votre dossier depuis son bureau, en croisant vos déclarations avec les données transmises par vos employeurs, banques ou organismes financiers. C’est la procédure la plus courante.
- L’examen contradictoire de la situation fiscale personnelle (ESFP) : contrôle plus approfondi, visant à comparer votre patrimoine et votre niveau de vie avec les revenus déclarés. L’administration examine vos comptes bancaires, biens immobiliers, ressources globales.
Selon les chiffres de 2024, la DGFiP a réclamé 16,7 milliards d’euros à l’issue de contrôles fiscaux, un record historique en hausse de 1 milliard par rapport à 2023. Et l’administration annonce, en prime, utiliser les solutions d’IA (Intelligence Artificielle) pour détecter davantage d’anomalies.
Comment se déclenche un contrôle fiscal ?
En réalité, plusieurs signaux peuvent attirer l’attention de l’administration.
- Incohérence entre les revenus déclarés et les données transmises par les employeurs ou banques (via DSN ou prélèvement à la source).
- Niveau de vie apparent sans rapport avec les revenus déclarés (dépenses, patrimoine, train de vie).
- Comptes étrangers non déclarés ou transactions inhabituelles.
- Ciblage via intelligence artificielle et outils de data-mining : en 2024, près de 50 % des contrôles professionnels ont été sélectionnés par algorithme selon le ministère de l’Économie. L’IA est désormais déployée pour les particuliers selon le même objectif.
Concernant les délais de prescription, l’administration dispose d’un droit de reprise :
- 3 ans pour l’IR, l’IFI, la TVA et les droits d’enregistrement (cas général).
- 6 ans en présence de manquements relatifs à l’IFI et aux droits d’enregistrement, ou en l’absence d’autre délai applicable.
- 10 ans en cas de compte bancaire étranger non déclaré, d’activité occulte, ou d’ouverture d’une enquête judiciaire pour fraude fiscale.
Lorsqu’une anomalie est détectée, l’administration notifie le contribuable par une demande de renseignements (formulaire 754-SD). Et cela pour obtenir des précisions avant tout redressement. Elle peut aussi adresser une proposition de rectification si les manquements sont établis.
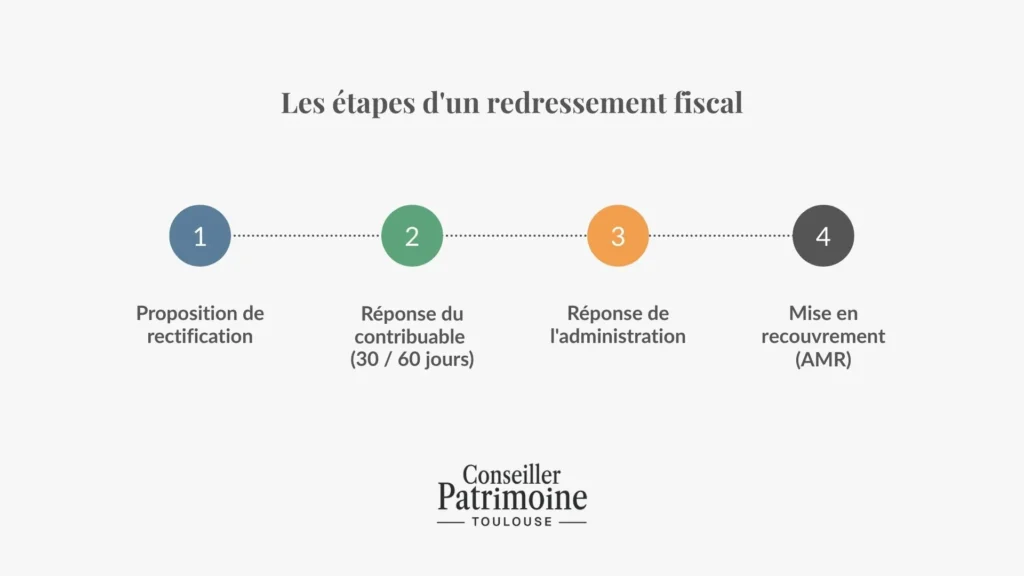
Les étapes d’un redressement
La procédure de redressement suit un enchaînement précis :
- La proposition de rectification : document officiel par lequel l’administration vous informe des rectifications envisagées, des montants rappelés et des pénalités. Chaque chef de redressement doit être motivé en fait et en droit, sous peine de nullité de la procédure.
- Le délai de réponse : vous disposez de 30 jours pour répondre, prorogeable une fois sur demande (60 jours au total). Ne pas répondre équivaut à une acceptation tacite de la totalité des rectifications proposées. Votre réponse peut être une acceptation totale, partielle… Ou un refus argumenté point par point.
- La réponse de l’administration : l’administration est tenue de vous faire parvenir ses observations, en maintenant, réduisant ou abandonnant certaines rectifications. En cas de désaccord persistant, la procédure peut être soumise à la Commission des impôts directs (selon les cas éligibles).
- La mise en recouvrement : une fois la procédure contradictoire terminée, l’administration émet un avis de mise en recouvrement (AMR). Les sommes deviennent exigibles, assorties d’intérêts de retard (0,20 % par mois, soit 2,4 % par an) et de majorations (10 %, 40 % ou 80 % selon la gravité).
Les droits du contribuable
Tout au long de la procédure, vous disposez de droits que l’administration a l’obligation de respecter. Vous pouvez vous faire assister à tout moment par un avocat fiscaliste ou un expert-comptable, pour préparer votre réponse, pour les échanges avec le vérificateur ou pour la phase contentieuse.
Mais aussi : vous avez le droit de contester chaque chef de redressement séparément.. L’administration ne peut pas se contenter d’affirmer. Chaque rectification doit être motivée, et une irrégularité de procédure peut suffire à faire tomber un redressement.
Si le désaccord persiste, vous pouvez exercer un recours hiérarchique auprès du supérieur direct du vérificateur (chef de brigade, inspecteur principal). Ensuite, vous pouvez le faire auprès de l’interlocuteur départemental.
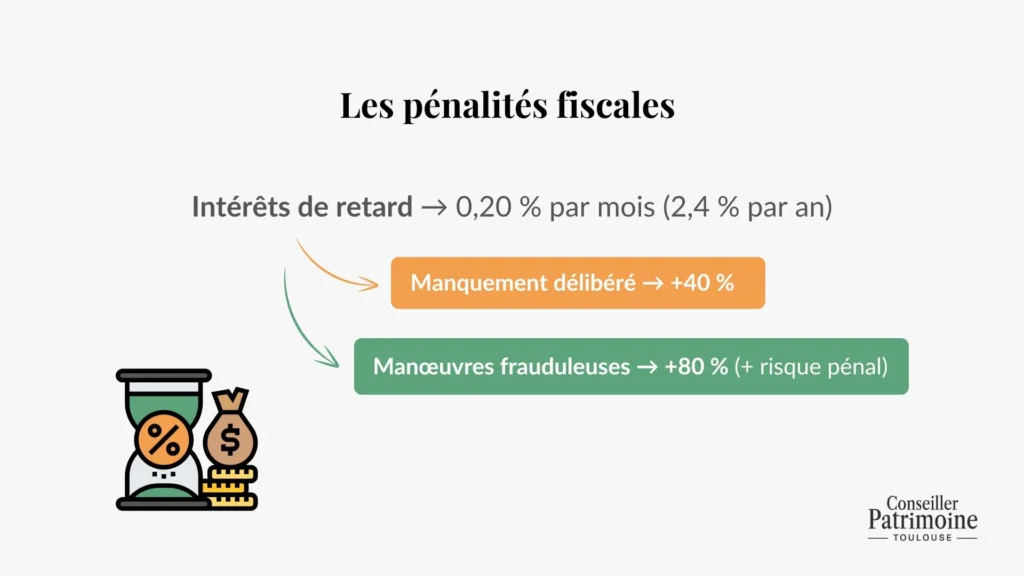
Les pénalités et sanctions à connaître
Au-delà des droits rappelés, plusieurs pénalités peuvent s’ajouter selon la nature des manquements.
- Intérêts de retard : 0,20 % par mois (2,4 % par an) sur les droits éludés. Applicables dans tous les cas de redressement, quelle que soit la bonne ou mauvaise foi du contribuable.
- Majoration pour manquement délibéré (40 %). Lorsque l’administration établit que le contribuable a intentionnellement omis de déclarer des revenus, la sanction tombe Idem s’il a appliqué des déductions sans droit.
- Majoration pour manœuvres frauduleuses (80 %). Réservée aux cas les plus graves (fausse facturation, dissimulation d’activité, usage de faux). Elle peut s’accompagner de poursuites pénales... À ce sujet, ne surtout pas confondre fraude fiscale et optimisation fiscale !
- Amendes spécifiques : des amendes fixes s’appliquent pour les comptes bancaires étrangers non déclarés. Précisément, comptez 1 500 € à 10 000 € par compte et par année non déclarée selon les cas. Sanctions applicables aussi pour les trusts non déclarés, et certains montages à l’étranger.
Cas particuliers
Pour les revenus fonciers, l’administration vérifie la réalité des charges déduites (travaux, intérêts d’emprunt, frais de gestion). La justification par des factures et contrats est indispensable. Un oubli de déclaration de loyers perçus est l’un des déclencheurs fréquents.
Concernant les plus-value immobilière, le redressement porte souvent sur la date d’acquisition retenue… Mais aussi le calcul des abattements pour durée de détention, ou la réalité des travaux déduits.
L’administration peut remettre en cause la valeur déclarée d’un bien (sous-évaluation de bien immobilier ou de titres), dans le cadre d’une succession ou donation. Elle peut aussi contester l’exonération appliquée. Le délai de reprise est ici de 6 ans à compter de la date de l’acte.
Sur les comptes étrangers non déclarés : obligation de déclarer tout compte ouvert, utilisé ou clos à l’étranger (formulaire 3916). En cas d’omission, le délai de prescription est porté à 10 ans et les amendes s’accumulent par année et par compte non déclaré.
Quel que soit votre sujet, veillez à toujours faire preuve de prudence et à vous renseigner sur les règles en matière de défiscalisation.
Vous faites face à un redressement fiscal ?
Vous le voyez, un redressement fiscal est une procédure encadrée, mais elle se joue souvent sur des détails de forme et de délais… D’où l’importance de bien faire les choses lorsque vous gérez ou placez votre argent. Pour être accompagné par un professionnel spécialisé en gestion de patrimoine et optimisation fiscale près de chez vous, pensez à consulter notre annuaire.




