
Plus de 1 800 milliards d’euros en assurance vie en France. Derrière ce chiffre se cachent des millions de contrats qui fonctionnent selon des règles très différentes d’un héritage ordinaire. Pourtant, cette distinction échappe à beaucoup de titulaires et à leurs familles.
La question revient constamment : qui reçoit vraiment l’argent ? Comment se calcule la fiscalité ? L’assurance vie entre-t-elle dans la succession ? Quelles démarches faut-il enclencher ? Et surtout : cet outil de transmission est-il vraiment plus avantageux qu’un héritage classique ?
Assurance-vie et héritage : l’essentiel à retenir
L’assurance vie se règle en principe selon la clause bénéficiaire, avec un traitement distinct de la succession, mais certains cas (absence de bénéficiaire clairement désigné) peuvent réintégrer le contrat dans l’actif successoral.
- Le capital est versé au(x) bénéficiaire(s) désigné(s), sans passer par le partage successoral dans le cas général.
- La fiscalité dépend de la date du contrat et surtout de l’âge de l’assuré lors des versements : abattement de 152 500 € par bénéficiaire (versements avant 70 ans), puis taxation à 20 % jusqu’à 700 000 € et 31,25 % au-delà.
- Pour les versements après 70 ans, un abattement global de 30 500 € s’applique, puis les primes au-delà peuvent être soumises aux droits de mutation par décès.
- Le règlement ne nécessite pas d’acte notarial obligatoire pour que l’assureur verse le capital (même si un notaire peut intervenir sur la succession globale).
Comment fonctionne l’assurance vie en cas de décès ?
Au décès du souscripteur, le contrat d’assurance vie se clôture. Les sommes détenues sont transmises au(x) bénéficiaire(s) désigné(s) dans la clause bénéficiaire. Les bénéficiaires ne sont pas forcément les héritiers légaux. Il peut s’agir d’un proche, d’une personne sans lien de parenté. Ou même d’une personne morale, selon ce qui a été prévu au contrat.
Dans le cas général, l’assurance vie ne fait pas partie de l’actif successoral. Elle suit un circuit distinct de la succession « classique ». Attention toutefois : en l’absence de bénéficiaire clairement désigné, la valeur du contrat peut être intégrée à l’actif de la succession, et perdre la logique « hors succession ». C’est l’occasion, d’ailleurs, de rappeler toute l’importance de bien choisir entre PER et assurance-vie !
Délais et mécanismes de versement
Après le décès, il revient aux bénéficiaires de contacter l’assureur, de notifier le décès, puis de transmettre les pièces justificatives demandées afin d’obtenir le versement du capital. Les étapes exactes peuvent varier selon les compagnies, mais la logique reste la même : identification du contrat, constitution du dossier, instruction, puis paiement. C’est un processus bien connu en transmission de patrimoine.

La clause bénéficiaire : l’outil de contrôle
La clause bénéficiaire détermine qui recevra l’argent et permet d’organiser une répartition entre plusieurs bénéficiaires. Les sources rappellent aussi qu’il est possible de modifier cette clause après la souscription. En pratique, une clause imprécise ou non mise à jour augmente le risque de blocage administratif et peut conduire, dans certains cas, à une intégration à la succession si le bénéficiaire n’est pas clairement identifiable.
Fiscalité de l’assurance vie
La fiscalité des capitaux transmis varie selon la date de souscription, la date des versements et l’âge du souscripteur au moment des versements.
- Versements effectués avant 70 ans : abattement de 152 500 € par bénéficiaire, puis taxation à 20 % jusqu’à 700 000 € et 31,25 % au-delà.
- Versements effectués après 70 ans : abattement global de 30 500 €, puis application des règles proches des droits de succession classiques.
- Certaines catégories de bénéficiaires peuvent être exonérées selon leur situation, notamment le conjoint survivant (époux ou partenaire de PACS) dans les conditions prévues.
Certaines catégories de bénéficiaires peuvent être exonérées selon la situation (par exemple conjoint/partenaire de PACS dans les conditions prévues).
Les rôles et droits des bénéficiaires
La clause bénéficiaire fixe les règles de transmission : elle indique qui recevra le capital et dans quelles conditions. Vous désignez un bénéficiaire de l’assurance vie dans le contrat. Au décès, l’assureur verse les fonds au bénéficiaire désigné, sans passer par la succession, ce qui place ce bénéficiaire avant les héritiers légaux sur ce capital.
Il faut toutefois distinguer deux situations : tant que le bénéficiaire n’a pas accepté le bénéfice du contrat, le souscripteur peut modifier la clause. En revanche, si le bénéficiaire a accepté, la marge de modification devient très encadrée, ce qui peut figer la situation.
En cas de séparation, divorce ou remariage, la clause ne s’annule pas automatiquement. Un ex‑conjoint peut donc rester bénéficiaire si la clause n’est pas mise à jour, et la question de l’acceptation par le bénéficiaire peut peser sur la possibilité de changement. Pour aller plus loin sur ce sujet, pensez aussi à vous renseigner sur la donation au dernier vivant.
- Si un bénéficiaire est désigné : l’assureur verse le capital selon la clause, hors succession.
- Si aucun bénéficiaire n’est désigné, ou si la clause ne permet pas d’identifier le bénéficiaire : le capital peut réintégrer la succession et suivre l’ordre légal.
- Si le bénéficiaire décède avant le souscripteur : le capital va au bénéficiaire de remplacement s’il est prévu ; sinon, il peut revenir à la succession.
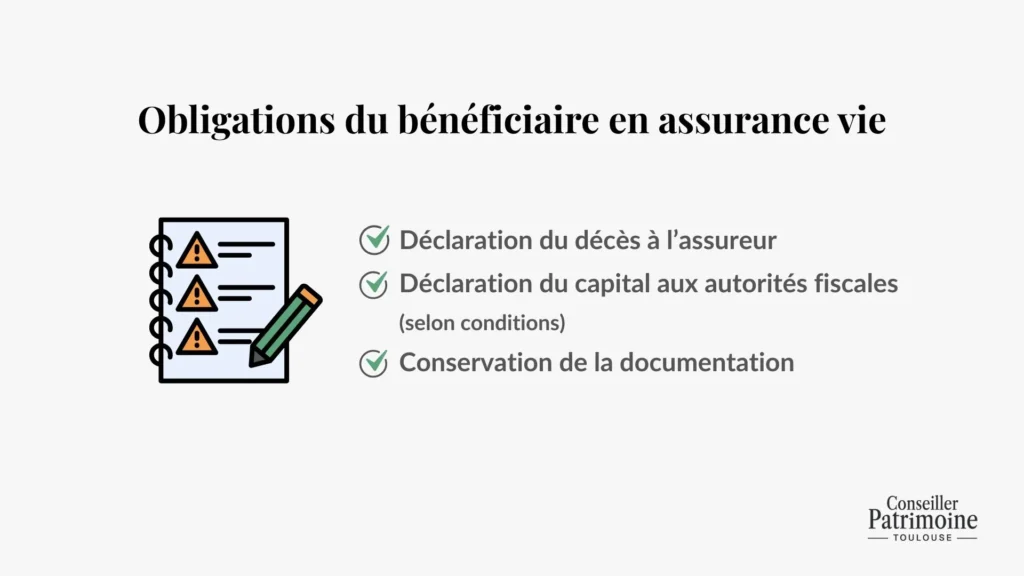
Les obligations du bénéficiaire en assurance vie
Recevoir un capital d’assurance vie ne consiste pas à encaisser passivement. Le bénéficiaire doit accomplir plusieurs démarches.
D’abord, il doit déclarer le décès à l’assureur. Cette démarche incombe au bénéficiaire ou à ses représentants (notaire, famille). Il faut transmettre le certificat de décès et les pièces d’identité du bénéficiaire pour amorcer le versement.
Ensuite, le bénéficiaire doit déclarer le capital reçu aux autorités fiscales si le montant dépasse certains seuils ou si d’autres conditions s’appliquent (contrats multiples, dépassement de 152 500 euros par bénéficiaire). Ignorer cette obligation expose à des contrôles fiscaux et à des redressements.
Enfin, le bénéficiaire doit conserver la documentation : courriers de l’assureur, preuves de versement, avis d’imposition. Cette trace écrite facilite la justification en cas de contrôle ou de litige héréditaire.
Les étapes pour déclarer une assurance vie après un décès
Après le décès du souscripteur, le contrat se dénoue et les sommes sont destinées au(x) bénéficiaire(s) prévu(s) dans la clause bénéficiaire, à charge pour eux de se manifester auprès de l’assureur et de fournir les justificatifs demandés.
- Retrouver le ou les contrats : chercher dans les courriers/relevés et, si une succession est ouverte, demander au notaire d’aider à identifier l’existence de contrats (utile quand la famille ne sait pas auprès de quel assureur le défunt avait souscrit).
- Prévenir l’assureur : contacter la compagnie et notifier le décès, puisque la démarche revient aux bénéficiaires.
- Constituer le dossier : transmettre les pièces demandées (acte/certificat de décès, pièce d’identité du bénéficiaire, éléments permettant d’identifier le contrat, RIB, et tout document complémentaire si l’assureur le réclame).
- Gérer la fiscalité si elle s’applique : le traitement dépend notamment de l’âge du souscripteur au moment des versements et des seuils d’abattement (152 500 euros par bénéficiaire pour les versements avant 70 ans, et 30 500 euros au total pour les versements après 70 ans, selon les règles rappelées dans les sources).
- Recevoir les fonds et archiver : une fois le dossier validé, l’assureur verse le capital au bénéficiaire ; conserver ensuite les courriers et justificatifs (versement, fiscalité) pour tout échange ultérieur.
Si aucun bénéficiaire n’est désigné (ou si la clause ne permet pas de l’identifier), la valeur du contrat peut être intégrée à l’actif de succession et revenir aux héritiers, avec un régime fiscal différent.
Assurance vie versus succession classique : les vraies différences
Comparer assurance vie et succession classique révèle des écarts substantiels sur plusieurs dimensions. Ces différences expliquent pourquoi l’assurance vie figure parmi les outils de transmission patrimoniale les plus utilisés.
Tableau comparatif : succession classique versus assurance vie
| Critères | Succession classique | Assurance vie |
|---|---|---|
| Droits applicables | 5 % à 60 % selon le lien de parenté | 20 % jusqu’à 152 500 €, puis 31,25 % |
| Exemple : 100 000 € reçus par enfant | Environ 8 000 € de droits | 0 € de droits |
| Délai de récupération | 6 à 12 mois | 15 jours à 2 mois |
| Frais notariaux | 4 à 8 % du montant | Aucun frais notarial obligatoire |
Avantages de la transmission par assurance vie
L’assurance vie permet de transmettre un capital selon la clause bénéficiaire. Cela se passe, le plus souvent, en dehors de la succession.
- En pratique, les délais sont souvent plus courts qu’un règlement successoral)
- La transmission reste plus discrète qu’une succession organisée uniquement via des actes successoraux.
- Le versement ne nécessite pas de frais notariaux obligatoires liés au dénouement du contrat. Contrairement à une succession où l’intervention notariale structure le règlement).
- Le souscripteur garde la main sur “qui reçoit quoi” (bénéficiaires, parts, ordre “à défaut”). Ce que l’ordre légal de la succession ne permet pas à lui seul.
À ce sujet, pensez aussi à bien préparer votre transmission et donation aux petits-enfants.
Limitations de la succession classique
Une succession classique mobilise obligatoirement un notaire pour les patrimoines de plus de 5 000 euros. Pour rappel, ce professionnel prélève des droits et frais qui grèvent l’héritage. Les délais s’allongent, les négociations entre héritiers parfois traînent, et les coûts augmentent.
L’ordre successoral légal s’impose à tous : vous ne pouvez pas avantager un enfant plutôt qu’un autre sans passer par un testament, qui lui-même enclenche une procédure et génère des frais additionnels.
Les dettes du défunt réduisent directement l’héritage. Contrairement à l’assurance vie, les créanciers peuvent saisir les biens successoraux. Cette vulnérabilité inquiète les entrepreneurs et les personnes exposées au risque de surendettement.
La question du partage d’héritage en assurance vie
Pour optimiser la transmission, nombreux sont ceux qui combinent assurance vie et succession classique. Cette stratégie permet de transmettre rapidement et discrètement via l’assurance vie, tout en léguant des biens immobiliers ou des placements via succession classique.
Un exemple concret : un chef d’entreprise possède 300 000 euros en assurance vie et 500 000 euros de patrimoine immobilier. Il désigne ses enfants comme bénéficiaires des 300 000 euros d’assurance vie (transmission rapide, fiscalité allégée), et laisse son immobilier via testament pour que ses enfants héritent aussi de ce bien selon la succession classique. Le partage se fait partiellement en dehors de la succession, ce qui simplifie les formalités.
Cas particuliers et pièges à éviter
La transmission via assurance vie comporte des points d’attention : les anticiper réduit les erreurs, les délais et les contestations.
- Aucun bénéficiaire clairement désigné : la valeur du contrat est intégrée à l’actif de la succession.
- Bénéficiaire décédé avant le souscripteur : capitaux versés au bénéficiaire subsidiaire ; à défaut, intégration à la succession (sauf clause contraire).
- Divorce : un divorce n’annule pas automatiquement la clause ; l’acceptation ou non de la clause influence la possibilité de modification.
Ces pièges se gèrent surtout avec une clause bénéficiaire à jour, un inventaire des contrats, et des justificatifs bien classés. Quand une situation familiale devient plus complexe (divorce, bénéficiaires multiples, contrats anciens), le mieux est de travailler avec un professionnel pour arbitrer la rédaction et la cohérence globale de la transmission. Pour avancer, l’option la plus simple consiste à trouver un professionnel près de chez vous via l’annuaire ci-dessous.




