
Investir dans une SOFICA ? C’est d’abord soutenir le cinéma français, et profiter d’une belle réduction d’impôt. Avec les niches fiscales plafonnées et l’inflation qui grignote l’épargne, la défiscalisation SOFICA reste un levier pour les contribuables à TMI élevée. Mais quels rendements espérer, et à qui convient ce placement ? La question mérite d’être posée.
SOFICA : l’essentiel à retenir
Les SOFICAS (Sociétés de Financement de l’Industrie Cinématographique et Audiovisuelle) ont quelques traits à souligner :
- Réduction d’impôt : 30 % à 48 % selon engagement avec contrepartie numérique.
- Plafond d’investissement : 25 % du revenu net imposable (18 000 € maximum par an).
- Durée de blocage : 5 à 10 ans selon la SOFICA choisie.
- Rendement : aléatoire, aucune garantie de capital (historiquement 0-8 % TRI).
- Profil cible : contribuables TMI ≥ 30 %, passionnés de cinéma acceptant les risques.
Qu’est-ce qu’une Sociétés de Financement de l’Industrie Cinématographique et Audiovisuelle ?
Une SOFICA, c’est d’abord l’acronyme de Société de Financement de l’Industrie Cinématographique et Audiovisuelle. Créées en 1985, ces structures bénéficient d’un agrément obligatoire du CNC (Centre National du Cinéma) renouvelé chaque année. Leur mission ? Financer la production et la distribution de films français et européens. Nous parlons donc d’une société qui collecte l’épargne des particuliers pour l’investir dans des projets de cinéma et d’audiovisuel.
Les SOFICA sélectionnent des films, séries, documentaires et animations en phase de production. Vous, investisseur, participez au financement collectif. Les types de projets financés couvrent longs-métrages, séries TV, documentaires et films d’animation (principalement des productions françaises ou coproductions européennes).
Un exemple concret ? Une SOFICA, en 2025, finance un portefeuille de 5 projets : 2 comédies, 1 thriller, 1 animation jeunesse, 1 série. Vous décidez de participer (et donc, de miser) au budget collectif des œuvres :
- Si jamais les films se vendent bien, vous en bénéficiez.
- Dans le cas contraire… Rendement perdu ! (Limiter les risques, c’est l’un des intérêts de travailler avec un professionnel de la finance).
SOFICAS et défiscalisation : comment fonctionne la réduction d’impôt ?
SOFICA et réduction d’impôt vont ensemble, même s’il faut rappeler quelques nuances. Contrairement à certains dispositifs, il s’agit d’une réduction directe sur l’impôt sur le revenu, pas d’un crédit fiscal. Deux taux existent : 30 % du montant investi (taux standard) ou 48 % (taux majoré, si la SOFICA s’engage sur les œuvres numériques).
Exemple 1 : SOFICA standard avec réduction 30 %
- Investissement : 10 000 €
- Réduction d’impôt : 10 000 € × 30 % = 3 000 €
- Coût réel pour vous : 7 000 €
Exemple 2 : SOFICA avec engagement numérique et réduction 48%
- Investissement : 10 000 €
- Réduction d’impôt sofica : 10 000 € × 48% = 4 800 €
- Coût réel : 5 200 €
Attention, il y a aussi des plafonds qui déterminent le montant maximal que vous pouvez investir dans une SOFICA :
- Plafond global : 25 % du revenu net imposable
- Plafond absolu : 18 000 € par an maximum
- Plafond niches fiscales : 10 000 € cumulé avec autres dispositifs (Pinel, FIP, FCPI, etc.)
Investissement SOFICA : comment souscrire ?
Pour investir dans une SOFICA, vous devez respecter certaines conditions :
- être résident fiscal français ;
- être imposable à l’IR (sinon la réduction d’impôt SOFICA n’a aucun intérêt) ;
- disposer d’une TMI (tranche marginale d’imposition) ≥ 30 % pour que l’investissement SOFICA vaille vraiment le coup.
Calendrier et conditions de souscription
Les souscriptions s’étendent généralement de septembre à décembre. Les tickets minimum varient de 5 000 € à 10 000 € selon chaque SOFICA. Trois canaux permettent de souscrire : un conseiller en gestion de patrimoine (l’idéal pour bien évaluer les avantages et inconvénients), une banque privée, ou des plateformes spécialisées.
L’engagement : une décision irrévocable
Une fois votre versement accepté, aucun retour en arrière n’est possible. Les parts restent bloquées entre 5 et 10 ans selon la SOFICA choisie. Aucune revente anticipée. Si vous avez soudainement besoin de liquidités, impossible de vous rétracter.
Étapes du processus
- Sélectionner la SOFICA : examiner le catalogue de films, l’équipe de gérance, l’historique passé.
- Souscrire avant le 31 décembre de l’année N (pour l’avantage fiscal).
- Recevoir l’attestation fiscale début année N+1.
- Déclarer la réduction lors de votre déclaration d’IR année N+1.
- Attendre l’échéance (5-10 ans) pour récupérer le capital + plus-value éventuelle.
N’oubliez pas que ce mécanisme repose sur un droit mutuel : vous obtenez une réduction d’impôt, la production bénéficie de financements accessibles.
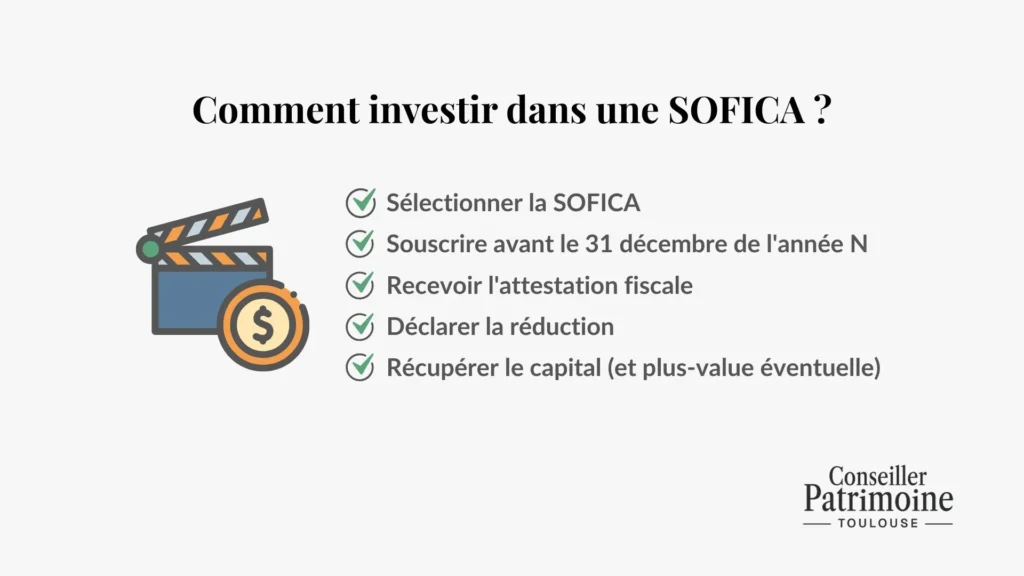
- Sélectionner la SOFICA.
- Souscrire avant le 31 décembre de l’année N.
- Recevoir l’attestation fiscale.
- Déclarer la réduction.
- Récupérer le capital (et plus-value éventuelle).
Rendement des SOFICA : réalités et attentes
Contrairement aux placements classiques, les SOFICA ne génèrent aucun revenu annuel : pas de dividendes, pas d’intérêts périodiques. Votre argent dort pendant toute la durée de blocage. Le gain éventuel intervient uniquement à l’échéance (à condition que l’opération génère un bénéfice).
Pour estimer l’intérêt d’un tel investissement, prenons des fourchettes réalistes de rendement :
- Scénario favorable : TRI 5-8 % (films à succès au box-office ou streaming).
- Scénario moyen : TRI 0-3 % (récupération partielle de la mise).
- Scénario défavorable : perte totale ou partielle du capital.
SOFICA : avantages et inconvénients
Les avantages : pourquoi investir ?
Ces solutions d’investissement dans la culture, et il y a des raisons… Parfois très pragmatiques !
- Défiscalisation immédiate : jusqu’à 48 % de réduction d’impôt, c’est le taux le plus élevé parmi les niches fiscales en France (validé par La Finance pour Tous). Le coût réel tombe à 50 % en SOFICA majorée.
- Soutien à la culture et production audiovisuelle française : un atout qui compte, puisque vous bénéficiez d’une déduction fiscale tout en finançant l’industrie cinématographique française et européenne. Intéressant, non ?
- Diversification patrimoniale atypique : les SOFICA forment une classe d’actifs non corrélée aux marchés boursiers ou immobiliers… Autrement dit, ce peut être une bonne solution pour améliorer la résilience d’un portefeuille, bon à savoir si vous vous demandez où placer votre argent.
Les inconvénients : risques à connaître
Mais, comme pour toutes les solutions d’investissement, il y a des risques à connaître.
- Risque de perte en capital élevé : aucune garantie de récupérer votre investissement. L’industrie cinématographique affiche un taux de rentabilité faible : 90 % des films ne sont pas rentables commercialement.
- Fenêtre de souscription SOFICA très courte : vous n’avez que peu de temps pour vous positionner sur un investissement SOFICA, quelques mois tout au plus, et c’est pourtant l’un des principes du mécanisme.
- Liquidité nulle et engagement long : les parts restent bloquées 5 à 10 ans. Pas de marché secondaire pour revendre. Si vous avez soudainement besoin de liquidités, impossible de vous rétracter.
- Taxation à la sortie : si vous réalisez une plus-value, imposition à 30 % (PFU). Si perte, déduction sur revenus limitée. Plan fiscal peu avantageux en cas de sinistre.
Tableau synoptique : avantages vs inconvénients
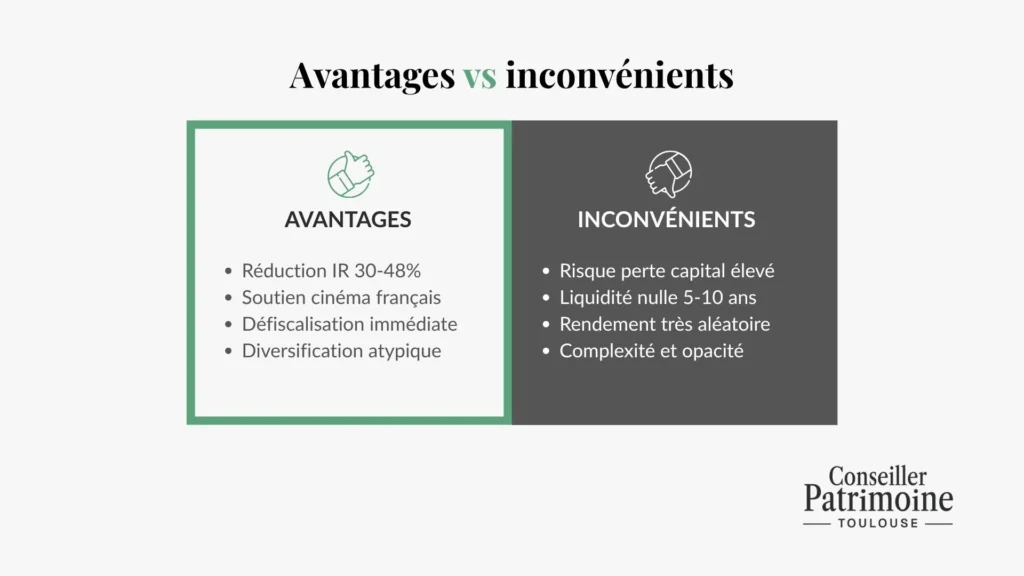
Verdict : l’investissement SOFICA convient aux personnes fortement imposées qui acceptent la perte totale possible et disposent de liquidités libres pour 5-10 ans minimum. Si vous êtes dans un autre profil, pensez à explorer d’autres stratégies d’optimisation fiscale mieux adaptées à votre situation.
Déclarer sa réduction d’impôt SOFICA
La procédure est simple si vous suivez les étapes.
Documents obligatoires
Conservez l’attestation fiscale fournie par la SOFICA (elle arrive début année N+1). Gardez également le relevé d’identité bancaire et le justificatif de paiement. Ces trois documents constituent votre dossier.
Cases à remplir sur votre déclaration d’impôt
Sur la déclaration 2042-C (réductions et crédits d’impôt), deux cases existent selon votre sofica :
- Case 7FN : si vous avez investi dans une SOFICA standard (réduction 30 %).
- Case 7GN : si vous avez investi dans une SOFICA avec engagement numérique (réduction 48 %).
Exemple
Vous investissez 10 000 € en soficas avec engagement numérique (taux 48 %) en décembre 2025. Début février 2026, vous recevez votre attestation fiscale. Lors de votre déclaration IR printemps 2026 (sur revenus 2025), vous remplissez la case 7GN avec 10 000. L’administration calcule automatiquement votre réduction : 10 000 € × 48 % = 4 800 €. Votre impôt diminue de 4 800 € sur l’avis d’août 2026.
Au final : investir en SOFICA… Oui, mais pas pour tout le monde !
Les SOFICAS restent un placement atypique pour défiscaliser, la réduction impôt allant jusqu’à 48 %. Pour les contribuables fortement imposés acceptant des risques élevés, c’est une solution sérieuse. Mais attention aux contraintes : blocage long terme (5-10 ans), rendement aléatoire, liquidité nulle, complexité administrative.
Avant de vous lancer, posez-vous les bonnes questions : disposez-vous de liquidités sans besoin prévisible ? Acceptez-vous une perte totale ? Avez-vous réellement une TMI ≥ 30 % ? Si oui sur tous les points, alors pourquoi pas envisager un tel investissement !
Besoin d’un accompagnement pour choisir le bon placement selon votre situation ?




