
Plafonds atteints sur le Livret A ou le LDDS, inflation qui érode doucement, mais sûrement l’épargne, nouveaux risques sur les marchés et, surtout, besoin de donner un vrai sens à son capital… Bien des épargnants se demandent où placer leur argent aujourd’hui. Le défi, c’est de choisir les bons supports pour ne pas voir ses économies stagner, que l’on soit prudent, dynamique ou que l’on prépare l’avenir à long terme. Voici 5 solutions pour faire fructifier son patrimoine en fonction de son profil.
Où placer son argent : l’essentiel à retenir
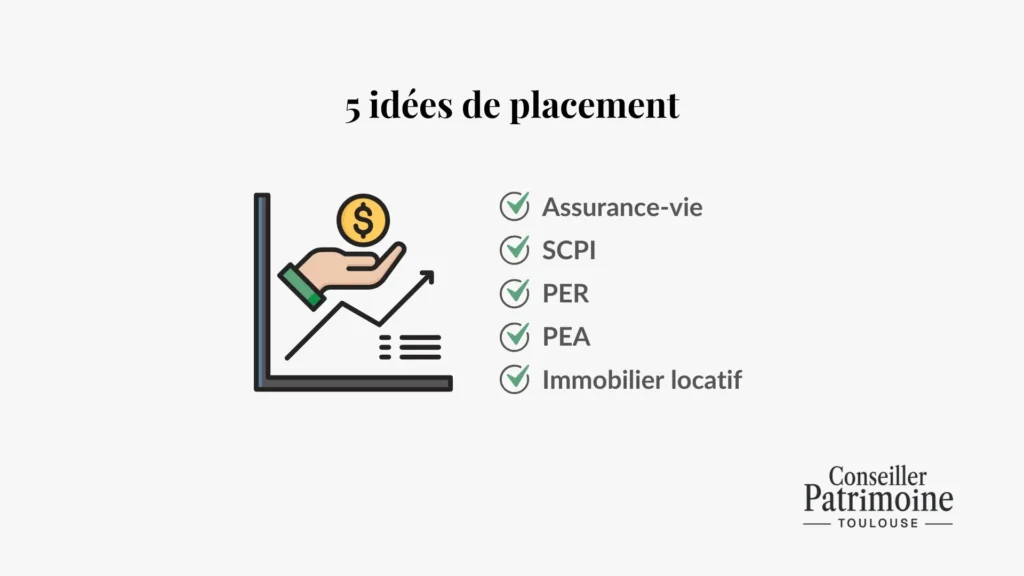
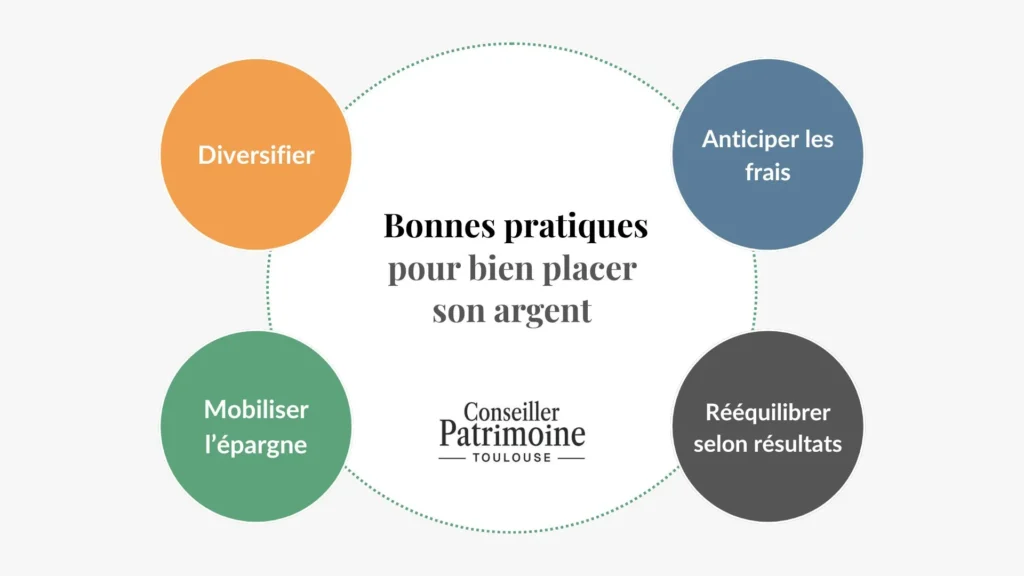
Même s’il y a de nombreuses possibilités de placements, quelques règles générales et bonnes pratiques sont à prendre en compte :
- Diversifier entre sécurité (livrets, fonds euros) et performance (actions, immobilier).
- Adapter l’horizon à chaque projet : court terme (disponibilité), moyen terme (8 ans), long terme (retraite).
- Anticiper le moment où les livrets sont pleins : fonds euros d’assurance-vie, SCPI et PER prennent le relais pour la performance.
- Adopter d’autres solutions s’il n’y a pas de blocage, comme les fonds euros, SCPI à capital variable, ou un compte-titres.
Solution 1 : L’assurance-vie, le placement polyvalent
L’assurance-vie est l’une des solutions d’épargne les plus appréciées en France. Elle s’adapte à presque tous les profils et reste le choix n°1 pour placer son argent, ne serait-ce que pour sa flexibilité et son cadre fiscal. La diversité des supports permet d’ajuster le niveau de risque selon ses besoins.
Loin d’être une solution miracle malgré tout, l’assurance-vie a des avantages qui répondent aux attentes de ceux qui veulent combiner sécurité, performance et disponibilité progressive. Elle convient surtout quand l’épargne de précaution est déjà constituée sur son livret A et que l’on souhaite optimiser son épargne :
- relais naturel quand le Livret A est au plafond ;
- profil prudent : privilégier 100 % fonds euros ;
- profil équilibré : mixer fonds euros et unités de compte (actions, immobilier papier) ;
- horizon moyen/long terme : préparer sa retraite ou un projet à 5-10 ans ;
- besoin d’optimisation fiscale après 8 ans (abattements annuels sur les retraits).
Finalement, l’assurance-vie coche toutes les cases pour ceux qui veulent un placement modulable et avantageux sur la durée.
Solution 2 : Les SCPI, l’immobilier sans contraintes de gestion
Si vous vous demandez où placer votre argent quand le livret A et/ou LDD est plein, voilà qui pourrait vous intéresser ! Investir en SCPI permet de miser sur la pierre sans acheter directement un bien ni gérer de locataires. Les placements sont mutualisés sur des bureaux, commerces ou cliniques, et vous touchez des loyers réguliers. À noter aussi que les prix d’entrée en SCPI sont assez abordables, contrairement à d’autres placements, comme le Private Equity.
Mais à qui s’adresse ce type de placement ? Les SCPI séduisent ceux qui veulent générer des revenus complémentaires sans blocage de fonds, ni soucis de gestion. Ce produit s’adresse tout autant à ceux en quête de diversification qu’aux épargnants patients.
- Idéal quand on a atteint les limites sur ses livrets.
- Générer des revenus passifs sans gérer un bien.
- Diversification immobilière dès 1 000 €.
- Horizon de placement d’au moins 8 ans conseillé.
- SCPI capital variable pour plus de flexibilité, capital fixe pour stabilité renforcée.
Solution 3 : Le PER, défiscaliser et penser à sa retraite
Le Plan Épargne Retraite (PER) est bien connu, ausi bien du côté des épargnants que des assureurs qui le recommandent. En bref, il consiste à adopter la routine de l’épargne longue durée. Avec chaque versement, votre impôt baisse selon votre tranche et votre capital grandit… En prévision d’une retraite mieux préparée.
Le PER est intéressant pour les actifs en recherche d’économie d’impôt immédiate et ceux qui visent le long terme sans besoin de liquidité avant la retraite.
- Tranche marginale d’imposition élevée (30 % ou plus).
- Horizon « préparer sa retraite » de 10 à 30 ans.
- Priorité à l’optimisation fiscale chaque année.
- Compléter sa pension par capital ou rente.
- Blocage accepté jusqu’à la retraite (sauf cas spécifiques).
En misant sur le PER, vous avancez avec deux objectifs : alléger votre impôt aujourd’hui, vous constituer un complément retraite demain.
Solution 4 : Le PEA, la Bourse sur le long terme sans excès d’impôts
Le Plan Épargne Actions (PEA) permet de dynamiser le patrimoine de celles et ceux qui visent le long terme. Les plus-values échappent à l’impôt après 5 ans (hors prélèvements sociaux), ce qui donne au PEA un vrai avantage face à un compte-titres classique.
Le PEA cible les profils prêts à tolérer la volatilité pour viser de belles performances et ceux qui veulent profiter de la fiscalité boostée avec cet outil.
- Horizon long terme (au moins 8 à 10 ans).
- Esprit dynamique ou jeune actif avec du temps devant soi.
- Idéal pour allouer une part de l’épargne sur les marchés européens.
- Parfait en complément d’une assurance-vie sécurisée.
- Amateurs d’ETF pour diversifier sans effort.
À terme, le PEA permet de placer son argent en Bourse avec une fiscalité plutôt. flatteuse. Le tout sans excès côté gestion.
Solution 5 : L’immobilier locatif, du concret et du rendement
Acheter pour louer, par exemple en tant que Loueur Meublé Non Professionnel (LMNP) permet de cumuler revenus réguliers et constitution de capital tangible. L’effet de levier du crédit permet d’ailleurs d’améliorer vos possibilités, bien au-delà de votre apport initial. Une autre manière de placer son argent quand tous les livrets sont pleins.
Ce placement séduit les personnes prêtes à s’investir dans la gestion immobilière ou à la déléguer. Il intéresse aussi ceux qui recherchent une valeur sûre, locale, tout en optimisant leur budget.
- Capacité d’emprunt et souhait de profiter de l’effet levier.
- Objectif : percevoir des loyers, préparer l’avenir ou la retraite.
- Envie de bâtir un patrimoine à transmettre.
- Acceptation ou délégation de la gestion des biens.
- Ciblez en priorité un secteur attractif avec fort potentiel locatif.
À chaque profil sa piste idéale, mais toutes les routes de l’investissement gagnant commencent par une stratégie claire, adaptée à vos objectifs.
Tableau comparatif des placements 2025
Rien de tel qu’un coup d’œil pour comparer rapidement performances, risques et fonctionnement ! Ce tableau vous aide à situer chaque solution, aussi bien côté rendement que souplesse.
| Placement | Rendement 2025 | Risque | Liquidité | Fiscalité | Idéal pour |
| Livret A / LDDS | 3 % | Nul | Immédiate | Exonérée | Épargne de précaution |
| LEP | 4 % | Nul | Immédiate | Exonérée | Revenus modestes |
| Assurance-vie | 2,5-3,5 % | Très faible | Bonne | Avantageuse après 8 ans | Relais livret, horizons variés |
| SCPI | 4–5,5 % | Faible | Moyenne | Revenus fonciers | Revenus passifs, diversification |
| PER | Variable | Moyen | Bloquée | Déduction entrée, sortie IR | Préparer retraite, défiscaliser |
| PEA | 7–8 %* | Moyen/élevé | Moyenne | Exonéré après 5 ans (hors PF) | Investir Bourse, horizon long |
| Immobilier locatif | 3–6 % | Moyen | Faible | Régime foncier, LMNP | Patrimoine, effet levier crédit |
*Rendement historique, non garanti
La situation de chacun implique d’ajuster la part ou l’ordre de priorité consacrés à ces différents supports.
Erreurs à éviter quand on place son argent
Bien choisir ses placements et savoir où placer son argent, c’est essentiel. Mais éviter les faux pas l’est tout autant ! Certaines erreurs coûtent cher sur la durée : frais qui s’accumulent, mauvais timing, ou placements inadaptés. Mieux vaut les repérer maintenant pour sécuriser vos décisions dès le départ. La vigilance paie toujours.
- Tout concentrer sur un seul placement : même « sûr », un placement unique expose à un risque évitable.
- Négliger l’horizon : immobiliser l’argent dont vous aurez besoin à court terme.
- Sous-estimer les frais : gestion, souscription et courtage érodent le rendement en silence.
- Suivre les modes : crypto, NFT et produits complexes ne conviennent pas à tous les profils.
- Laisser dormir l’épargne : sur compte courant, l’inflation (2-3 %) grignote le capital.
- Oublier les rééquilibrages : un portefeuille évolue et mérite des ajustements réguliers.
Où placer son argent : une question de stratégie
Se donner toutes les chances de réussir ses placements, c’est d’abord clarifier ses objectifs. Avoir une vision précise de ce que l’on veut pour son argent détermine la meilleure répartition : une épargne de précaution pour le court terme, le financement d’un projet sous cinq à dix ans, ou la construction d’un patrimoine pour la retraite ou la transmission sur le long terme.
Le bon sens consiste aussi à bien cerner son profil : prudent (capital garanti exigé), équilibré (accepter un peu de volatilité), dynamique (viser la performance et le long terme).
N’oublions pas aussi la fiscalité : une TMI élevée oriente vers le PER ou l’assurance-vie, tandis qu’une pression fiscale plus faible incite à privilégier le PEA ou les livrets réglementés.
Voici un exemple de portefeuille d’investissement sur 50 000 €, à adapter bien sûr selon la configuration :
- 10 000 € : Livret A + LEP (épargne de précaution)
- 20 000 € : Assurance-vie (70 % fonds euros, 30 % unités de compte)
- 10 000 € : SCPI pour générer des revenus passifs
- 10 000 € : PEA pour miser sur la croissance long terme
Mais si vous voulez vraiment limiter les risques et trouver les meilleurs placements, un conseiller en gestion de patrimoine saura analyser votre situation et bâtir avec vous la stratégie la plus adaptée. Aucun parcours n’est universel : faites-vous accompagner pour aligner vos choix sur vos priorités et gagner en sérénité.




