

Puis-je ouvrir un compte-titre pour mon enfant mineur ? Quelles conditions faut-il respecter en matière de CTO pour les plus jeunes, et quid de la fiscalité ? Voilà un placement financier bien connu, mais avec des règles strictes que vous devez connaître avant de vous lancer. Investissez plus sereinement et protégez vos héritiers : on vous dit tout !
Compte-titres enfant : l’essentiel à retenir
Il est possible d’investir en Bourse pour son enfant, mais quelques points-clés doivent être pris en compte :
- accessible dès la naissance (représentant légal gère jusqu’à 18 ans) ;
- investi en actions, ETF, obligations (supports variés) ;
- fiscalité : PFU 31,4 % sur plus-values, rattachement fiscal du foyer ;
- liquidité totale : rachat possible à tout moment ;
- pas de plafond de versement (contrairement Livret A) ;
- horizon recommandé : moyen/long terme (8-15 ans minimum).
Qu’est-ce qu’un compte-titres pour mineur (CTO) ? Définition
Un compte-titres pour enfant fonctionne comme un compte d’investissement classique, mais ouvert au nom d’un mineur. Les parents ou tuteurs légaux agissent comme représentants légaux et gèrent le compte jusqu’à la majorité.
Vous constituez progressivement un capital, à partir d’actions, ETF, obligations etc… À 18 ans, l’enfant récupère automatiquement la pleine propriété et la gestion complète du compte. C’est l’une des bonnes solutions pour placer votre argent, et préparer l’avenir !
Cadre juridique
Le compte-titres mineur est réglementé par le Code civil concernant la capacité juridique des mineurs. Toutes les opérations nécessitent la validation des représentants légaux. Les retraits restent possibles mais sous contrôle parental strict, garantissant que l’épargne serve bien l’intérêt de l’enfant.
Différence avec un compte-titres adulte
Et en parlant juridique et mécanique, trois points distinguent le compte-titres enfant :
- D’abord, la gestion reste assurée par le représentant légal jusqu’à la majorité.
- Ensuite, la fiscalité s’intègre au foyer fiscal des parents (revenus et plus-values rattachés).
- Enfin, à 18 ans, le transfert de gestion s’opère automatiquement vers l’enfant devenu majeur, sans formalité particulière ni droits de donation.
Comment ouvrir un compte d’investissement pour un mineur ?
Conditions d’ouverture
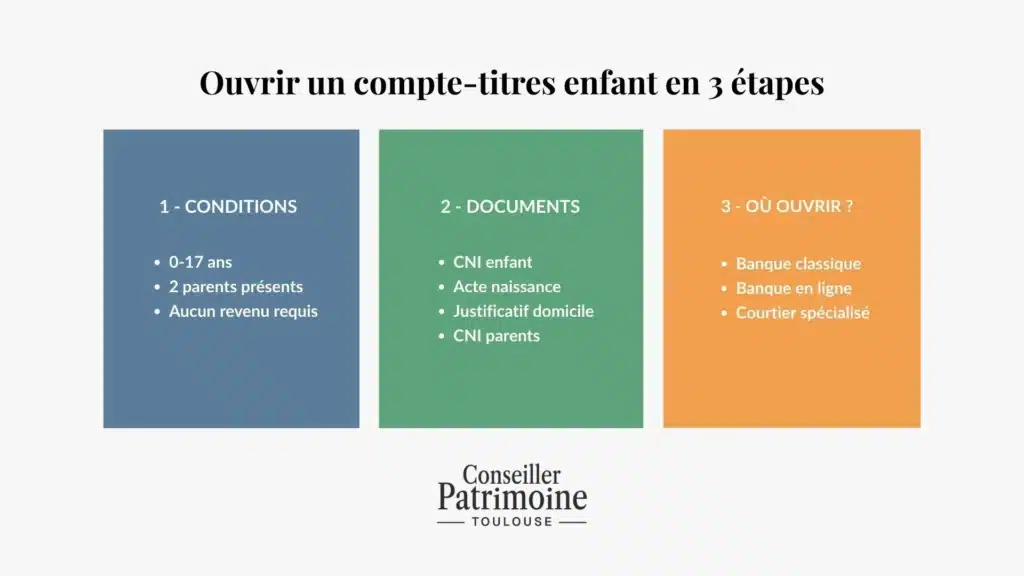
Ouvrir un compte-titres pour un enfant nécessite peu de prérequis ! L’enfant peut avoir entre 0 et 17 ans, la présence des deux parents (ou du tuteur légal) est obligatoire, et aucun revenu minimum n’est requis.
Documents nécessaires
Ils sont au nombre de quatre :
- pièce d’identité de l’enfant (carte nationale d’identité ou passeport) ;
- acte de naissance ou le livret de famille ;
- justificatif de domicile récent des parents ;
- pièces d’identité des deux parents.
Où ouvrir un tel compte ?
Vous pouvez solliciter les banques traditionnelles (BNP Paribas, Société Générale, Crédit Agricole) ou les banques en ligne (Boursorama, Fortuneo), qui offrent des frais compétitifs avec une gestion digitale. Les courtiers spécialisés (Trade Republic, Degiro, Bourse Direct), quant à eux, se distinguent par leurs tarifs ultra-réduits et leurs plateformes dédiées à l’investissement boursier.
Bon à savoir : un conseiller en gestion de patrimoine a aussi pour mission de vous guider et de vous faciliter la vie sur toutes ces démarches. Pensez à consulter notre annuaire pour trouver le vôtre !
Cas particulier : Trade Republic
Certains courtiers comme Trade Republic proposent désormais des comptes épargne et titres pour enfants avec frais réduits (1 € par ordre) et une interface simplifiée. Il faut le dire, c’est une solution qui séduit les parents souhaitant investir régulièrement via des ETF avec des coûts globalement inférieurs à la moyenne du marché.
CTO enfant : fiscalité et impacts
La fiscalité du compte-titres enfant suit les règles du compte-titres classique. Les revenus (dividendes, intérêts, plus-values) s’intègrent automatiquement au foyer fiscal des parents.
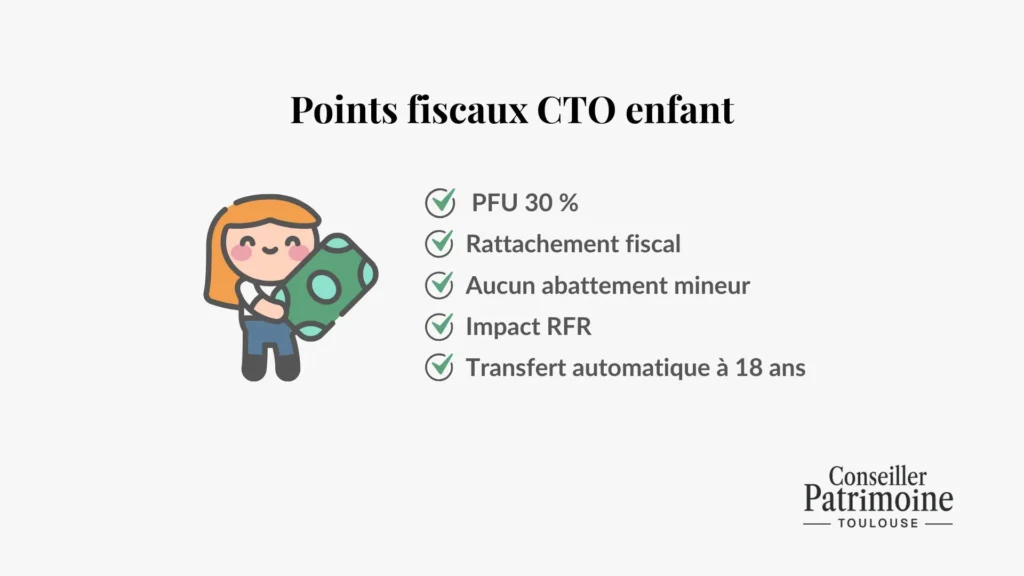
Points fiscaux clés :
- Imposition : PFU 31,4 % sur dividendes, intérêts et plus-values (ou barème IR si TMI < 30 %).
- Rattachement fiscal : tous les revenus du compte s’ajoutent aux revenus des parents.
- Aucun abattement mineur : pas d’avantage fiscal spécifique pour les enfants.
- Abattement durée détention : supprimé depuis 2018 (flat tax).
- Impact RFR : les revenus augmentent le revenu fiscal de référence (risque de perte d’aides sociales : APL, bourses).
- À 18 ans : transfert automatique sans droits de donation (enfant déjà propriétaire).
- Quotient familial : le compte n’affecte pas le quotient (enfant déjà compté).
Compte-titres enfant vs assurance-vie : que choisir ?
Le CTO est donc une solution intéressante… Mais comment faire le bon choix, surtout si vous hésitez avec un investissement en assurance-vie ? Quelques explications ci-dessous :
Tableau comparatif
| Critère | Compte-titres enfant | Assurance-vie enfant |
|---|---|---|
| Âge ouverture | Dès la naissance | Dès la naissance |
| Plafond | Aucun | Aucun |
| Supports | Actions, ETF, obligations | Fonds euros + UC |
| Fiscalité | PFU 31,4 % immédiat | Avantageuse après 8 ans |
| Liquidité | Totale | Totale |
| Gestion | Parents jusqu’à 18 ans | Parents jusqu’à 18 ans |
| Frais | Courtage (0,1-1 %) | Gestion (0,5-1 % annuel) |
Quand choisir le compte-titres enfant ?
Le compte-titres est utile pour un horizon long terme (15 à 20 ans) avec objectif de maximiser la performance via actions et ETF. Un choix qui convient plutôt aux parents à l’aise avec la volatilité boursière, qui souhaitent les meilleures solutions pour placer leur argent, et qui recherchent une liquidité totale sans contrainte.
Quand privilégier l’assurance-vie ?
L’assurance-vie, c’est la sécurité via des fonds euros au capital garanti. Optimisation fiscale après 8 ans (abattements sur rachats), gestion pilotée, clause bénéficiaire… Tout ceci facilite la transmission et fait économiser de l’argent et du temps.
Et si vous optiez pour une stratégie mixte ?
Pourquoi choisir ? Vous pourriez très bien combiner 50 % en assurance-vie (sécurité via fonds euros) et 50 % en compte-titres (performance via actions/ETF).
Attention, cela reste un scénario fictif : un spécialiste de la finance saura vous aiguiller au mieux selon votre situation. Mais l’idée, c’est de diversifier pour optimiser le couple risque/rendement : l’assurance-vie sécurise une base, le compte-titres booste la performance long terme.
Bon à savoir : avec une donation classique, chaque parent transmet jusqu’à 100 000 € à son enfant tous les 15 ans, sans fiscalité avant la majorité. Avec un compte-titres enfant, pas d’abattement nécessaire mais les revenus (intérêts, dividendes) sont taxés chaque année. Ce qui peut augmenter le revenu fiscal de la famille et faire perdre l’accès à certaines aides (APL, bourses).
Les meilleurs compte-titres pour enfant
Critères de sélection
Trouver le meilleur courtier pour votre enfant, ce n’est pas compliqué si vous savez quoi regarder. Prêtez juste attention à ces 5 critères :
- Frais de courtage par ordre : chaque euro économisé se multiplie sur 15-18 ans d’investissement.
- Choix d’ETF et d’actions : pour conditionner votre stratégie et votre performance future.
- Interface adaptée aux débutants : histoire de simplifier la gestion quotidienne pour les parents non-experts.
- Service client réactif : on a parfois besoin d’un humain pour débloquer une situation !
- Sécurité et régulation (AMF, ACPR) : vérifiez les accréditations… On ne sait jamais.
Top 3 des courtiers pour compte-titres enfant
Difficile de faire une sélection car tout dépend de vos propres préférences, mais voici quelques idées :
1. Trade Republic
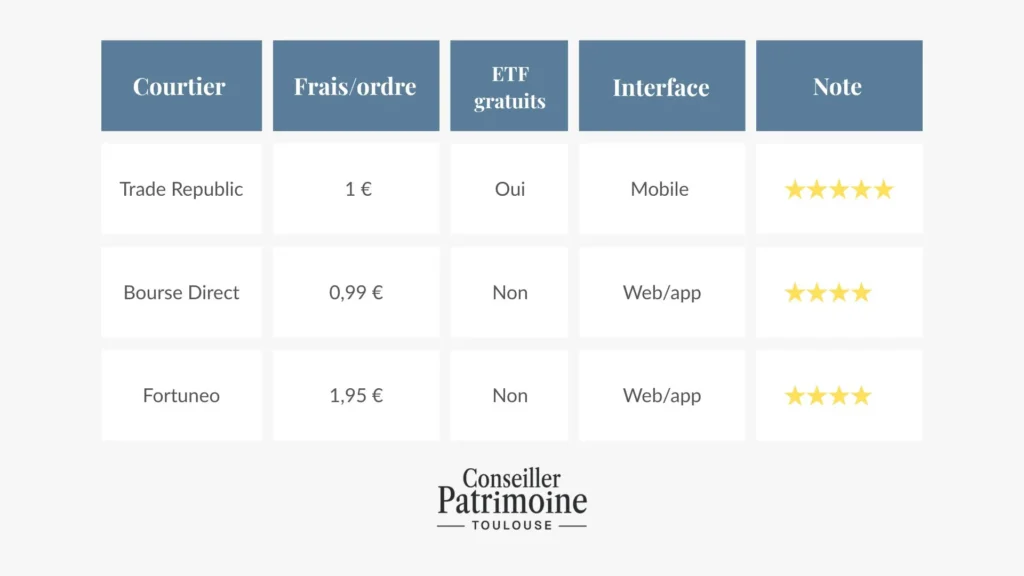
Trade Republic facture 1 € par ordre avec des ETF gratuits sous conditions (plans d’investissement programmé). Certains parents, plutôt débutants en investissements, y recourent pour l’interface assez intuitive, mais c’est surtout le large choix d’ETF (plus de 2 000 références) qui séduit.
2. Bourse Direct
Bourse Direct propose un tarif mini de 0,99 € par ordre, le plus compétitif du marché français. La plateforme complète offre un bon choix d’actions françaises et européennes, et, là aussi, l’application facilite l’usage pour les familles.
3. Fortuneo (Crédit Mutuel Arkéa)
Fortuneo facture 1,95 € par ordre (offres promotionnelles régulières réduisant ce coût). Il faut le dire, la sécurité d’une banque plus traditionnelle rassure un peu les parents prudents. Surtout que l’accès complet à la Bourse européenne permet de diversifier géographiquement.
Tableau récapitulatif
Alternatives au compte-titres pour enfant
Livret A et LDDS
Les grands classiques ! Le Livret A et le Livret de Développement Durable et Solidaire (LDDS) ont l’avantage d’avoir une liquidité immédiate… Mais des taux faibles (avec tendance à la baisse) et des plafonds contraignants. Disons qu’ils servent surtout à de l’épargne de précaution.
Assurance-vie multisupport
L’assurance-vie combine fonds euros (sécurité, capital garanti) et unités de compte (performance via actions/immobilier). La fiscalité devient avantageuse après 8 ans d’ancienneté (abattements sur les rachats). La gestion pilotée soulage les parents qui délèguent les arbitrages.
PEA Jeune (si 18-25 ans rattaché au foyer fiscal)
Disponible uniquement après 18 ans pour les jeunes adultes rattachés fiscalement, le PEA Jeune exonère d’IR les plus-values après 5 ans de détention. Plafonné à 20 000 €, il reste réservé aux actions européennes. Moins universel que le compte-titres jeune, il complète néanmoins une stratégie patrimoniale débutée à la majorité.
Livret Jeune (12-25 ans)
Le Livret Jeune propose un taux bonifié, souvent supérieur au Livret A (variable selon banque). Plafonné à 1 600 €, il reste exonéré d’impôt et limité à un seul par personne. C’est clairement un produit d’appel, qui permet aux adolescents de s’initier à l’épargne avec un rendement assez attractif.
Alors, que penser, au final ? Oui, le compte-titres enfant représente une solution performante pour investir en Bourse sur le long terme. Comparé à l’assurance-vie, il offre plus de flexibilité sur les supports (ETF, actions individuelles).
Mais, attention : le CTO pour mineur implique une fiscalité immédiate au PFU de 31,4 %. L’horizon recommandé ? 10 à 18 ans minimum pour lisser la volatilité et profiter de la croissance des marchés.
La stratégie gagnante est, comme souvent, de diversifier ! Entre livrets sécurisés (Livret A pour la précaution), assurance-vie (fonds euros pour la sécurité), et compte-titres (ETF diversifiés pour la performance), il y a de belles combinaisons à créer. Mieux vaut commencer tôt : chaque année compte pour amplifier l’effet des intérêts composés.
Besoin d’aide pour construire la meilleure stratégie d’épargne pour votre enfant ?




