
Vous regardez des SCPI pour leurs rendements ? Sans une bonne maîtrise des règles entourant ces placements immobiliers, ces chiffres bruts n’ont pourtant que peu de sens. Mieux vaut comprendre la fiscalité en SCPI avant d’investir, puisque ces règles conditionnent directement ce que vous toucherez réellement, entre revenus fonciers, revenus financiers et plus-values.
Fiscalité SCPI : l’essentiel à retenir
Voici les points clés à connaître avant de placer votre argent :
- Les revenus fonciers sont imposés au barème progressif (0 à 45 % TMI) + 17,2 % de prélèvements sociaux.
- Les plus-values sont taxées à 19 % + 17,2 % PS avec abattements selon la durée de détention.
- Les SCPI européennes réduisent drastiquement votre fiscalité grâce au crédit d’impôt et l’exonération partielle de prélèvements sociaux.
- Les SCPI fiscales visent la réduction d’impôt (12 à 30 %), pas le rendement : choisissez selon votre objectif.
Rappel : c’est quoi une SCPI (et pourquoi la fiscalité est clé) ?
Une SCPI (Société Civile de Placement Immobilier) est un véhicule de « pierre-papier » : vous achetez des parts et la société de gestion investit dans un parc immobilier locatif (bureaux, commerces, santé, résidentiel…). En contrepartie, vous percevez une fraction des loyers et, à terme, des plus-values potentielles. Fiscalement, la SCPI joue la carte de la transparence. C’est comme si chaque associé détenait les immeubles en direct : chacun est imposé directement sur sa quote-part de revenus et de plus-values.
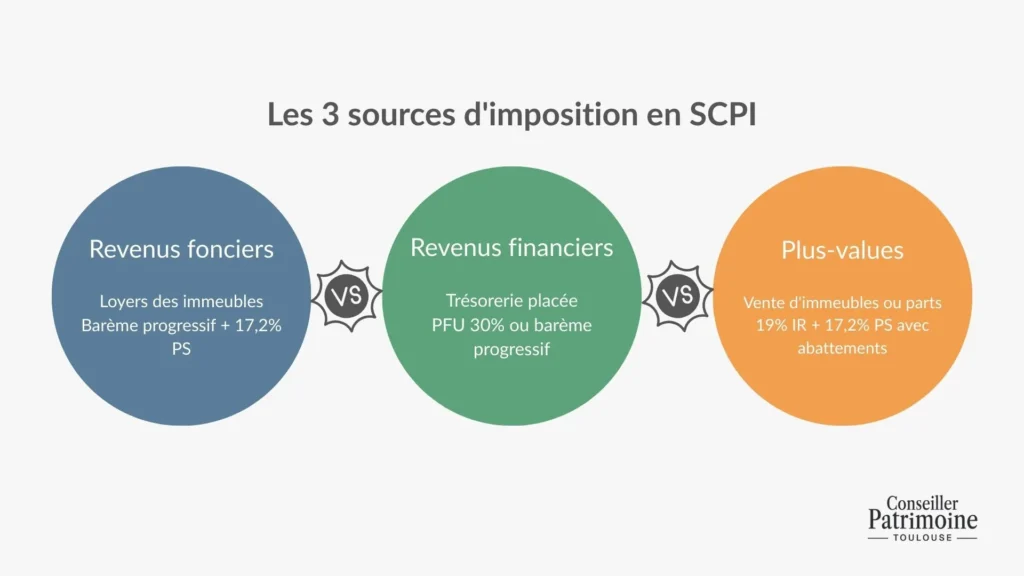
Trois grandes sources d’imposition existent sur les parts de SCPI :
- revenus fonciers (loyers des immeubles) ;
- revenus financiers (trésorerie placée par la SCPI) ;
- plus-values (lors de la vente d’immeubles par la SCPI ou de la cession de vos parts).
Si vous voulez investir en SCPI, vous devez savoir que la fiscalité dépend de plusieurs paramètres : le type de SCPI (de rendement, SCPI fiscale, SCPI européenne), la nature des revenus (France ou étranger, foncier ou financier), mais aussi votre situation personnelle (tranche marginale d’imposition, micro-foncier ou régime réel, détention en direct ou via une société, etc.).
Fiscalité des revenus SCPI françaises : ce que vous payez vraiment
Revenus fonciers : barème progressif + prélèvements sociaux
Les loyers issus d’immeubles situés en France et détenus par une SCPI sont imposés chez vous comme des revenus fonciers. Votre quote-part s’ajoute à vos autres revenus fonciers et est taxée au barème progressif de l’impôt sur le revenu (TMI 0 à 45%), auquel s’ajoutent les prélèvements sociaux de 17,2 %. La société de gestion vous simplifie la vie en envoyant chaque année un IFU (Imprimé Fiscal Unique) récapitulant les montants à déclarer. Point important : au regard de la fiscalité des revenus parts SCPI, ces revenus restent imposables même si vous les réinvestissez ou les laissez capitaliser sur un compte de placement.
Micro-foncier ou réel : quelles charges pouvez-vous déduire ?
Côté imposition, vous devrez choisir entre le micro-foncier ou le régime réel. Le micro-foncier s’applique si vos revenus fonciers bruts ne dépassent pas 15 000 € par an. L’administration applique automatiquement un abattement de 30 % sans détailler vos charges. Le régime réel devient plus intéressant pour un portefeuille de SCPI significatif ou en cas de crédit. Vous pouvez alors déduire les intérêts d’emprunt, frais de gestion et charges réelles. Mieux encore, vous pouvez générer un déficit foncier imputable sur votre revenu global jusqu’à 10 700 € par an, avec report sur 10 ans.
Exemple : avec un TMI de 30 %, revenus SCPI de 5 000 € et intérêts de 4 000 €, le micro-foncier taxe 3 500 €, tandis que le réel taxe seulement 1 000 €. Le régime réel permet une économie d’impôt significative.
Revenus financiers : flat tax ou barème ?
Votre SCPI investit aussi une poche de trésorerie en Sicav, FCP ou placements monétaires. Ces revenus financiers sont généralement faibles, mais ils comptent. Le PFU (flat tax) régule l’ensemble, aux environs de 30 % (12,8 % IR + 17,2 % PS), sauf si vous optez pour le barème progressif, ce qui est rarement avantageux.
Certaines SCPI comme Corum Origin ou Corum XL peuvent générer des revenus financiers plus visibles selon les conditions de marché et la gestion de trésorerie. Ces revenus, bien que minoritaires, restent soumis au PFU. Surveillez la part de revenus financiers dans la documentation de la SCPI… Surtout si vous êtes déjà lourdement imposé sur le capital ! Une SCPI avec trop de trésorerie placée peut devenir moins intéressante pour un TMI élevé.
Fiscalité des plus-values : revente d’immeubles et cession de parts
Vente d’actifs par la SCPI
Quand la SCPI revend un immeuble, vous bénéficiez abattements progressifs selon la durée de détention de l’actif. La plus-value est imposée selon le régime des plus-values immobilières des particuliers : 19 % IR + 17,2 % PS. Le barème fonctionne ainsi : 0 % d’abattement les 5 premières années, puis 6 % par an supplémentaire, jusqu’à une exonération totale après 22 ans pour l’IR et 30 ans pour les PS. Cette progressivité fait que les SCPI anciennes (plus de 15 ans) génèrent des plus-values très allégées fiscalement.
Revente de vos parts de SCPI
En cas de cession de vos parts, c’est la plus-value sur les parts qui est taxée, selon le même régime de plus-values immobilières des particuliers avec les mêmes abattements progressifs. La durée de détention de vos parts est donc clé pour réduire ou annuler la fiscalité sur la plus-value.
Prenons un exemple concret : vous achetez 50 000 € de parts et les revendez 70 000 € au bout de 10 ans. La plus-value brute est de 20 000 €. Après 10 ans de détention, vous bénéficiez d’un abattement d’environ 60 %, ce qui réduit la plus-value taxable à environ 8 000 €. Imposée à 19% IR + 17,2 % PS, cette plus-value ne vous coûtera que 2 900 € d’impôts au lieu de 7 400 € en première année. D’où l’intérêt de la patience en SCPI.
Fiscalité des SCPI européennes et étrangères
Principe général : conventions et non double imposition
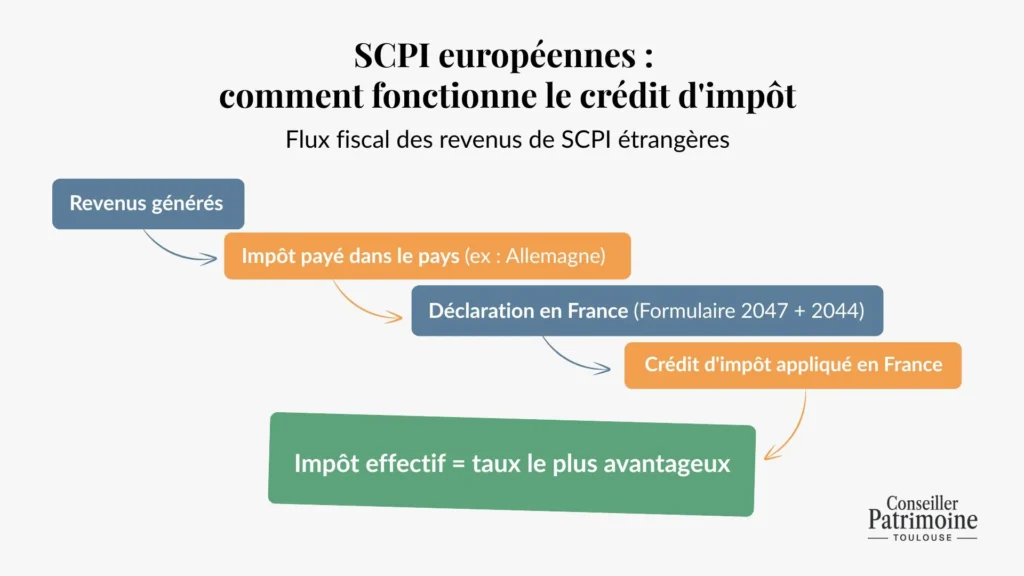
Les SCPI européennes détiennent des immeubles en Allemagne, Espagne, Pays-Bas, Portugal, Belgique, et d’autres pays. Les revenus générés sont d’abord imposés dans le pays de situation de l’immeuble, puis déclarés en France avec un mécanisme de crédit d’impôt ou de taux effectif selon la convention fiscale bilatérale. L’avantage majeur : les revenus de SCPI européennes / étrangères sont souvent exonérés partiellement ou totalement de prélèvements sociaux en France, ou neutralisés via crédit d’impôt. C’est une différence massive par rapport à la fiscalité d’une SCPI 100 % française, particulièrement pour les TMI élevés.
Exemple de fiscalité des revenus de SCPI étrangères
Imaginez un investissement dans une SCPI allemande ou paneuropéenne. Les revenus sont d’abord imposés en Allemagne selon les règles locales. Une fois déclarés en France, un crédit d’impôt vient gommer l’impôt français sur ces revenus, de sorte que vous ne payez que l’impôt effectif le plus avantageux entre les deux pays. Résultat : l’imposition effective est souvent bien inférieure à celle d’une SCPI 100 % française, surtout pour un foyer à TMI élevée (30%, 41% ou 45%).
La déclaration se fait via le formulaire 2047 (revenus de source étrangère) + cases spécifiques de la 2044. L’expression clé ici est la fiscalité des parts de SCPI étrangère. Elle décrit le traitement global (revenus courants + plus-values) de ces placements transfrontaliers.
Cas particulier : fiscalité de la SCPI Corum et autres européennes
Prenons l’exemple de Corum Origin ou Corum XL, deux SCPI européennes majeures. Elles illustrent parfaitement comment optimiser la fiscalité SCPI via la diversification géographique :
- revenus issus d’immeubles en zone euro (Allemagne, Pays-Bas) ou hors zone (Royaume-Uni, Suisse, Scandinavie) ;
- application des conventions fiscales bilatérales et du crédit d’impôt français ;
- absence ou réduction significative de prélèvements sociaux sur la part étrangère des revenus.
L’intérêt : mixer une base de SCPI françaises (stabilité connue, visibilité réglementaire) avec une poche de SCPI européennes / étrangères. L’idée étant de lisser votre fiscalité globale et de gagner facilement 2 à 3 points de rendement net par an pour les TMI élevés.
SCPI fiscales : défiscaliser plutôt que chercher le rendement
Qu’est-ce qu’une SCPI fiscale ?
Les SCPI fiscales investissent dans des programmes éligibles à des dispositifs de défiscalisation spécifiques. Par exemple Pinel, Malraux, Denormandie, ou encore des stratégies de déficit foncier. Ces SCPI ne cherchent pas avant tout le rendement locatif, mais plutôt à générer un avantage fiscal pour les associés. En contrepartie de cet avantage, les investisseurs acceptent des contraintes. Notamment un engagement locatif long (de 6 à 12 ans selon le dispositif), un zonage géographique spécifique… Ou encore des plafonds de loyers, une durée minimale de détention.
Avantages et limites de la fiscalité des SCPI fiscales
L’avantage principal : une réduction d’impôt de 12 à 30 % du montant investi, généralement étalée sur plusieurs années. Par exemple, investir 50 000 € dans une SCPI Pinel peut vous offrir 6 000 € (12 %) à 15 000 € (30 %) de réduction d’impôt, selon les conditions et votre TMI.
Notez un rendement courant assez faible (autour de 2 %). Et ce parce que les loyers sont plafonnés par la loi pour préserver l’avantage fiscal. Côté liquidité, vous êtes bloqué pendant la durée de l’engagement (6 à 12 ans). Et il existe un risque de perte de l’avantage fiscal en cas de non-respect des contraintes (dépassement de loyers, vente avant terme, mauvaise gestion locative). Cela reste une stratégie d’optimisation, au même titre que l’immobilier défiscalisant.
Comment optimiser la fiscalité de vos SCPI ?
Choisir le bon mix : françaises vs européennes vs SCPI fiscales
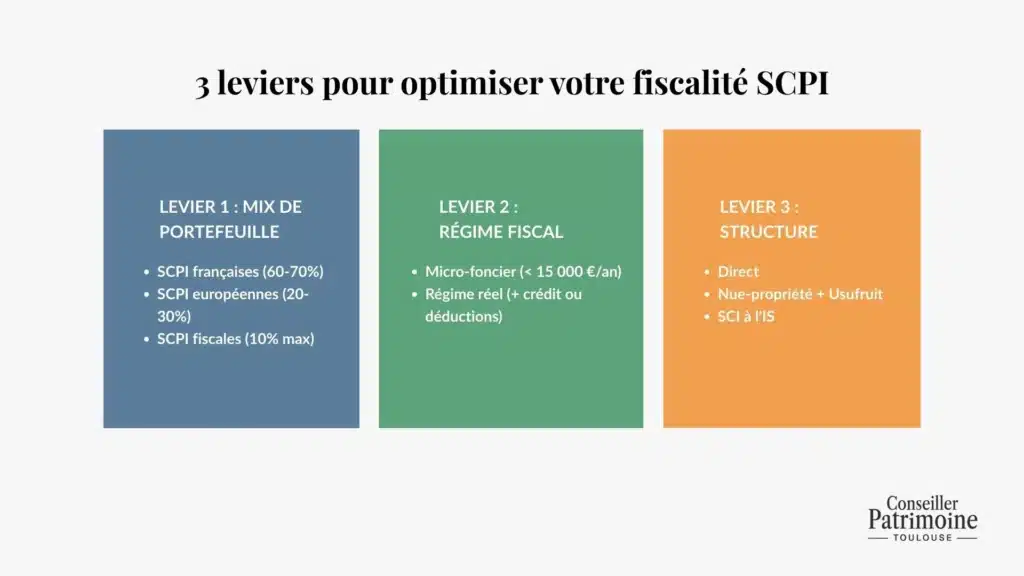
La vraie puissance réside dans le portefeuille équilibré… La fameuse diversification financière ! Commencez par une base solide de SCPI françaises de rendement (stabilité, visibilité, cash-flow régulier). Complétez avec une poche de SCPI européennes / étrangères (optimisation des prélèvements sociaux, crédit d’impôt, rendement souvent comparable). Et n’ajoutez une poche limitée de SCPI fiscales que si votre objectif est une réduction d’impôt précise cette année, jamais comme cœur de portefeuille.
Jouer sur le régime fiscal : micro-foncier, réel, crédit
Votre régime fiscal impacte directement votre imposition nette. Pour les petits portefeuilles (revenus fonciers < 15 000 €/an), le micro-foncier offre simplicité : 30 % d’abattement automatique, zéro document à justifier.
Pour les investisseurs à crédit ou avec un portefeuille plus important, le régime réel est souvent supérieur : vous déduisez les intérêts d’emprunt (le vrai levier fiscal du crédit), les frais de gestion, les charges réelles. Mieux encore, vous pouvez générer du déficit foncier (revenus < charges) et l’imputer sur votre revenu global jusqu’à 10 700 € par an, avec report des excédents sur 10 ans. C’est un véritable turbo fiscal si vous l’exploitez bien !
Structurer la détention : en direct, en nue-propriété, en société
La manière dont vous détenez vos parts de SCPI influence directement votre fiscalité et vos objectifs patrimoniaux.
La détention en direct reste la plus simple : vous percevez directement les revenus, mais subissez une fiscalité immédiate. Pour un foyer à TMI 45 %, la charge fiscale totale atteint 62,2 % des revenus (IR + prélèvements sociaux 17,2 %).
La SCPI via SCI à l’IS convient aux TMI élevées (≥ 41 %). Les revenus sont taxés à 15 % (jusqu’à 42 500 €) ou 25 % au-delà, sans prélèvements sociaux. Idéal pour capitaliser sur 10 ans et plus ou préparer une donation future.
La nue-propriété est un levier sous-exploité : vous donnez la nue-propriété (souvent aux enfants) et conservez l’usufruit (revenus). Avantages : réduction de 30 à 70% de la valeur transmise selon l’âge, abattement de 100 000 € par parent tous les 15 ans, et sortie de l’IFI pour le nu-propriétaire. Au terme, le nu-propriétaire récupère la pleine propriété sans fiscalité supplémentaire.
Bon à savoir : Le démembrement n’est possible que si les statuts de la SCPI l’autorisent. Vérifiez cette clause avant d’investir si vous envisagez une stratégie de transmission.
Et l’IFI dans tout ça ? Fiscalité SCPI et patrimoine immobilier
Les parts de SCPI entrent dans l’assiette de l’Impôt sur la Fortune Immobilière (IFI) pour leur fraction correspondant à l’immobilier. Concrètement, si une SCPI a un NAV (valeur nette d’actif) de 100 millions d’euros et un parc immobilier valant 95 millions, vos parts sont imposées à l’IFI pour environ 95 % de leur valeur. Les dettes (emprunts des SCPI) réduisent cette assiette : c’est un point positif à vérifier.
Distinction importante : une SCPI de rendement avec des immeubles pleins propriété sera entièrement imposée à l’IFI, tandis qu’une SCPI de nue-propriété (stratégie rare) aurait un traitement différent.
Pour limiter l’impact de l’IFI, pensez à ces stratégies :
- Nue-propriété de parts SCPI : réduit mécaniquement la base IFI puisque seul l’usufruit compte pendant le démembrement.
- SCPI à dominante étrangère : certaines parts d’immeubles étrangers ne sont pas imposables à l’IFI français, ce qui réduit la base globale.
- Diversification SCPI + SCPI à crédit : les emprunts déductibles réduisent l’assiette imposable à l’IFI.
Si vous approchez des seuils d’IFI, l’arbitrage entre SCPI françaises simples et SCPI européennes / défiscalisées mérite une vraie réflexion stratégique. N’oubliez pas que tout l’intérêt d’un conseiller financier est de vous orienter dans ces choix !
Et si vous franchissiez le pas de l’investissement ?
La fiscalité des SCPI n’est pas un frein, c’est un levier d’optimisation. Entre revenus fonciers au barème progressif, prélèvements sociaux, plus-values étalées et crédit d’impôt sur les SCPI européennes, il y a de quoi faire !
Le secret réside dans la complémentarité des trois catégories :
- SCPI françaises pour la stabilité et la visibilité.
- SCPI européennes / étrangères pour optimiser les prélèvements sociaux et accéder au crédit d’impôt.
- SCPI fiscales ponctuellement quand vous avez un objectif de réduction d’impôt spécifique.
Bien structurer votre détention (régime réel, nue-propriété, levier du crédit) permet de gagner 1 à 2 points de rendement net annuel, surtout si vous êtes à TMI élevée.
Prêt à optimiser votre stratégie SCPI ?




